「FP俊のお得な話」カテゴリーアーカイブ

住民税非課税について 改訂版 2026年

国税は、情報も多く、確定申告の時に身近に接するので簡単にわかるのですが、住民税については、ちょっとわかりにくいです。

以前、2020年に住民税非課税について投稿したのですが、金額が変わっているし、追加で分かったこともあったので、改訂版を投稿します。

国税は、1年(1月~12月)が終わってから、税金を払いますが、住民税は、前年の所得にもとづいて税額計算(高額所得でも均一税率)が行われ、6月から翌年5月までの住民税が決定されます。
住民税は前年の分を元に翌年の6月から課税額が決まります

住民税は均等割と所得割の合計額になります。

扶養親族のいる人は、合計所得金額(収入)が「(本人+控除対象配偶者+扶養親族の数)×32万円+29万円」以下なら住民税の均等割がかからない。
扶養親族がいない人は、合計所得金額(収入)42万円以下が住民税の均等割がかからない

世帯全員が均等税も含めて住民税非課税の場合は、非課税世帯になります。

夫婦の場合、夫・妻共に配偶者が控除対象配偶者になります。

令和8年の住民税の給与控除は74万なので、給与から74万円をひいた金額が住民税の所得になります。
給与所得控除については、所得税でいうと令和10年分(住民税でいうと令和11年度分)
から変更になる予定です。

国民年金や厚生年金は雑所得扱いで65歳以上は公的年金等控除(最も年金が安い範囲は110万円)を引いた金額が所得になります。
障害年金や遺族年金は元々非課税なので所得にはなりません。
国民年金基金も雑所得扱いで65歳以上は公的年金等控除(最も年金が安い範囲は110万円)の対象です。
公的年金控除についてですが、
65歳未満で、年金以外の所得が年間1000万円以下の場合で、受け取る年金額が130万円以下の人は60万円が公的年金控除となり、受け取る年金額が130万円超410万円以下の人は「受け取る年金額」×0.25+27.5万円が公的年金控除となります。
65歳以上で、受け取る年金額が330万円未満の人は110万円が公的年金控除となります。

青色申告の自営業者についての住民税の青色申告特別控除65万円なので、経費を引いた収入から65万円をひいた金額が住民税の所得になります。
白色申告の自営業者についての住民税の特別控除はありません。
自営業(個人事業主)で配偶者を白色事業専従者給与、青色事業専従者給与の支払いをしている方は、本人・配偶者共に、住民税の配偶者控除の対象とはなりません。
なお、自営業者(個人事業主)は、税務署に開業届を提出登録することにより成立するので、フリーランスの人は収入があっても自営業者(個人事業主)ではありません。

不動産所得は家賃収入から必要経費(固定資産税、損害保険料、減価償却費、修繕費)を引いた額です。

障害者の場合は、別途26万円の控除の加算があるようです。

金沢市における非課税世帯の優遇制度について。

・国民健康保険料(医療分、支援分、介護分)が減額されます。
・入院時の食事代が減免されます。
・高齢者の要介護対象工事の助成割合が90%(限度額70万円)と増額されます。
・介護保険施設、ショートステイを利用する際、利用料のほかに居住費(滞在費)及び食費の負担が軽減されます。その他の介護保険の自己負担額も低減されます。
・後期高齢者医療の保険料も低減されます。
・医療費の自己負担限度額(高額療養費)も低減されます。
協会けんぽの場合には別途に申請が必要です。
・がん検診、すこやか検診の受診料金が免除になります。(健保での検診は優遇なし)

以上については世帯全員の扶養者が公的年金等支払報告書や給与の源泉徴収で扶養親族として申告されている場合は、特別な申告や手続きは不要のようです。

・高校生等奨学給付金の受給
教育総務課に申請しないといけないようです。
・自立支援医療(精神通院医療)の自己負担額の減額
福祉と健康の総合窓口か福祉健康センターで申請が必要です。
非課税世帯だからといっても傷害年金が多い場合など、必ずしも減額されるという事でも
ないようです。
・精神に障害のある人のいる世帯のNHK受信料が免除
福祉と健康の総合窓口か福祉健康センターで申請が必要です。
・高等教育(所定の大学、短期大学、高等専門学校、専門学校)の授業料や入学金の免除・減額
各機関で申請が必要です。
・精神に障害のある人のいる世帯のNHK受信料が免除されます。
NHKで申請が必要です。

世帯に無収入で税金の申告が不要の人がいても、被扶養者としての申告が無ければ、市民税課で申告しないと非課税として認定されないので、非課税世帯としての優遇は受けられません。
例えば、年金や、給与取得者は、年金事務所や会社などで被扶養者として登録してあれば、登録された被扶養者は申告済になるのっで、改めて自分で市民税課での申告をしなくても非課税者と認識されます。
6月中に住民税が決まりますので、新たに非課税世帯になった場合、7月には申請可能だと思われます。
非課税世帯である通知は無いようですが、非課税世帯の証明書は非課税対象の翌年の6月11日以降に発行可能です。世帯全体としての非課税世帯の証明書は存在せず、世帯全員の非課税証明書をもって非課税世帯の証明書となるようです

扶養控除の対象となる人の条件。

・16歳以上の親族(6親等内の血族及び3親等内の姻族)
・納税者と生計を一にしている(生活の財源が同じであれば、同居・別居は問わない)
・年間の合計所得金額が62万円以下(給与のみの場合は年収136万円以下 令和10年から変更予定)
・事業専従者でないこと

所得とは

・65歳未満の年金及び給与所得者(他の収入がない)の場合の所得
(給与-74万円 負は0として計算)+(年金年額-60万円 負は0として計算)
・65歳以上の年金及び給与所得者(他の収入がない)の場合の所得
(給与-74万円 負は0として計算)+(年金年額-110万円 負は0として計算)
・自営業者を営む人で青色申告を選択している場合の所得
(経費を引いた収入-65万円 負は0として計算)
・65歳以上で自営業者を営む人で青色申告を選択していて、公的年金も受け取っている場合の所得
(経費を引いた収入-65万円 負は0として計算)+(年金年額-110万円 負は0として計算)

所得にならない収入

・遺族年金、失業給付金等の非課税所得
・源泉分離課税の対象となる預貯金の利子等の所得
・源泉徴収口座で申告しないことを選択した株式等の譲渡所得
・申告不要の少額配当金を申告しない場合
・特定公社債等の利子を申告しない場合
・非居住者の分離課税の国内源泉所得および国外源泉所得

住民税の非課税控除の対象になる配偶者について

・配偶者控除の対象者は
配偶者控除に該当する配偶者は合計所得金額が令和7年分は 58万円、令和8年分は 62万円dです。
税制改正前の令和7年分の給与所得控除は65万円で 65万円+58万円で123万円以下
の給与の場合は配偶者控除の対象になります。
税制改正後の令和8年分の給与所得控除は74万円で 74万円+62万円で136万円以下
の給与の場合は配偶者控除の対象になります。
令和10年分(住民税でいうと令和11年度分)には、また変更になるそうです。
・お互いに配偶者控除の対象者であれば、夫婦で夫は妻を、妻も夫を、お互い両方とも配偶者を控除対象にできます。
・自営業で青色事業専従者給与の支払いを受けている方は、配偶者控除の対象とはなりません。
・逆に、自営業で青色事業専従者給与の支払いを受けている方は、事業主である配偶者が所得の条件を満たせば、事業主を控除対象配偶者とすることができます。
・妻および夫が、他の人の扶養親族となっている場合は、配偶者控除の対象とすることができません。逆に、配偶者控除の対象になっている場合は、他の人は扶養控除の対象とすることができません。

いろんなパターンで住民税非課税になる例

65才以上で、配偶者がいる人で他に扶養親族がいない人が、公的年金のみの収入の場合の所得

公的年金203万円の人は
203万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=203万円-110万円-2×32万円-29万=0円
なので住民税均等割が0になり住民税非課税になります。
つまり公的年金203万円までが非課税になります。

65歳以上で、配偶者がいる人で、高齢者の扶養親族が1人いて、公的年金のみの収入の場合

公的年金が235万円の人は
235万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=235万円-110万円-3×32万円-29万=0円
なので住民税均等割が0になり住民税非課税になります。
つまり公的年金235万円までが非課税になります。

65才以上で、配偶者がいる人で、他に扶養親族がいない人が、公的年金と給与収入がある場合

公的年金が141万円と給与収入が136万円の人は
141万円-公的年金控除110万円+給与収入136万円-給与控除74万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=141万円-110万円+136万円-74万円-2×32万円-29万=0円
非課税になります。

65才以上で、配偶者がいる人で、他に扶養親族がいない人が、公的年金を受け取っていて、自営業(青色申告)をしていて、妻を従業員として給与を渡している場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が107万円の人は
自営業で親族に給与を渡している場合には額の多少にかかわらず、その親族は扶養者としてカウントされないです。
110万円-公的年金控除110万円+107万円-青色申告特別控除65万円-42万円=110万円-110万円+107万円-65万円-42万円=0円
非課税になります。

65才以上で、配偶者がいる人で、他に扶養親族がいない人が、公的年金を受け取っていて、自営業(青色申告)をしていて、妻を従業員として給与を渡していない場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が158万円の人は
110万円-公的年金控除110万円+158万円-青色申告特別控除65万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=110万円-110万円+158万円-65万円-32万円×2-29万円=0円
非課税になります。

65才以上で、配偶者がいる人で、他に扶養親族が1人いる人が、公的年金を受け取っていて、自営業(青色申告)をしていて、妻を従業員として給与を渡している場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が158万円の人は
自営業で親族に給与を渡している場合には額の多少にかかわらず、その親族は扶養者としてカウントされないです。
110万円-公的年金控除110万円+158万円-青色申告特別控除65万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=110万円-110万円+158万円-65万円-32万円×2-29万円=0円
非課税になります。

65才以上で、配偶者がいない人で、他に扶養親族が1人いる人が、公的年金を受け取っていて、自営業(青色申告)をしている場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が158万円の人は
110万円-公的年金控除110万円+158万円-青色申告特別控除65万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=110万円-110万円+158万円-65万円-32万円×2-29万円=0円
非課税になります。

65才以上で、配偶者がいない人で、扶養親族もいない人が、公的年金を受け取っていて、自営業(青色申告)をしている場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が107万円の人は
110万円-公的年金控除110万円+107万円-青色申告特別控除65万円-42万円=110万円-110万円+107万円-65万円-42万円=0円
非課税になります。

65才以上で、配偶者がいない人で、扶養親族もいない人が、公的年金を受け取っていて、自営業(白色申告)をしているか、フリーランスで収入がある人の場合

公的年金が110万円で自営業の収入(経費を差し引いた金額)が42万円の人は
110万円-公的年金控除110万円+42万円-42万円=110万円-110万円+42万円42万円=0円
非課税になります。

65歳以上の配偶者が公的年金を受け取っていて、親族(配偶者)が経営している自営業で給与を受け取っていて、扶養者がいない場合

公的年金が110万円と給与収入が116万円の人は
自営業で親族に給与を受け取っている場合には額の多少にかかわらず、その親族は扶養者としてカウントされないです。
110万円-公的年金控除110万円+給与収入116万円-給与控除74万円-42万円=111万円-110万円+116万円-74万円-42万円=0円
非課税になります。

65歳以上の配偶者が公的年金を受け取っていて、親族(配偶者)が経営している自営業で給与を受け取っていて、扶養者が1人いる場合

公的年金が110万円と給与収入が167万円の人は
自営業で親族(配偶者)に給与を受け取っている場合には額の多少にかかわらず、その親族は扶養者としてカウントされないです。
110万円-公的年金控除110万円+給与収入167万円-給与控除74万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=110万円-110万円+167万円-74万円-2×32万円-29万=0円
非課税になります。

65歳未満で配偶者も扶養親族もいない人で、公的年金を受け取っていて、自営業(白色申告)をしているか、フリーランスで収入がある人の場合

公的年金が60万円で自営業及びその他の収入(経費を差し引いた金額)が42万円の人は
60万円-公的年金控除60万円+42万円-42万円=110万円-110万円+42万円-42万円=0円
非課税になります。

65歳未満で配偶者も扶養親族もいない人で、公的年金を受け取ってなくて、自営業(白色申告)をしているか、フリーランスで収入がある人の場合

自営業及びその他の収入(経費を差し引いた金額)が42万円の人は
42万円-42万円=0円
非課税になります。

65歳未満で配偶者がいなくて扶養親族が1人いて、公的年金を受け取ってなくて、給与収入がある人の場合

給与収入が167万円の人は
給与収入167万円-給与控除74万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=167万円-74万円-2×32万円-29万=0円
非課税になります。

65歳未満で配偶者がいて扶養親族がいなくて、公的年金を受け取ってなくて、給与収入がある人の場合

給与収入が167万円の人は
給与収入167万円-給与控除74万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=167万円-74万円-2×32万円-29万=0円
非課税になります。

65歳未満で配偶者がいなくて扶養親族がいなくて、公的年金を受け取ってなくて、給与収入がある人の場合

給与収入が116万円の人は
給与収入116万円-給与控除74万円-42万円=0円
非課税になります。

住民税の所得割の控除

非課税世帯の判断においては無関係だけど、住民税の所得割と国税では控除できる額が簿妙に違うので調べてみました。

給与控除の最低額国税は最低74万円 住民税は最低65万円
国税の基礎控除は所得によって控除額が変わるようになって最高48万円 住民税の基礎控除は所得によって控除額が変わるようになって原則43万円
配偶者控除は国税38万円 住民税は33万円
老人配偶者控除は国税48万円 住民税は38万円
配偶者特別控除は国税38万円 住民税は33万円
一般の扶養控除は国税38万円  住民税は33万円
特定扶養控除は国税63万円 住民税は45万円
老人扶養控除は国税48万円 住民税は38万円
同居労親等扶養控除は国税58万円 住民税は45万円
障害者控除は国税27万円 住民税は26万円
特別障碍者控除は国税40万円 住民税は30万円
同居特別障碍者控除は国税75万円 住民税は53万円
寡婦控除は国税27万円 住民税は26万円
ひとり親控除は国税35万円 住民税は30万円
生命保険料控除(新制度)は国税で8万円以上で最高4万円 住民税は5万6千円以上で最高2.8万円
生命保険料控除(旧制度)は国税で10万円以上で最高5万円 住民税は7万円以上で最高3.5万円
地震保険料控除は国税で最高5万円 住民税は最高2.5万円
社会保険控除は国税と住民税は同一です。
医療費控除は国税と住民税は同一です。
雑損控除は国税と住民税は同一です。
小規模企業共済等掛け金控除は国税と住民税は同一です。

金沢市民税課の担当者の方には、何度も問い合わせさせていただき、その都度、親切にご教授していただきました。

介護について

2026年1月2日

間質性肺炎の母親が、お正月から不調で、めまいして転んだり、食欲も無くなっていて、休日当番に受診に行った。
胃腸関係の薬が出た。

2026年1月5日

段々調子悪くなったので、かかりつけのお医者さんに行った。
仕事始めの朝一番に、保険証と診察券をもって、どうすればよいか相談して電話で指示をしていただくようお願いした。
電話がかかってきて、体温の測定をすると39℃もあって、その旨連絡すると、時間を指定されてレントゲン室のベットで待機した。
インフルエンザとコロナの検査をしたら陰性で、どちらにしても在宅での治療は難しいとのことで、金沢大学に連絡をとって、入院体制がとれることを確認してもらって、金沢大学で受診する事になった。

金沢大学の救急治療室に入り診察や検査をして、入院する事に決まりました。
急変時の延命処置の有無を聞かれたので、母親と相談して人工呼吸器など延命処置はしないという事でお願いした。
金沢大学では長期入院ができないが、自宅への退院は困難なので、地域連携室を介して転院調整を検討して欲しいと言われた。
パジャマなどのCS(ケアサポート)セット(有料)をお願いした。
導尿セットを使うため、おむつの使用が望ましいとの事なので、おむつは自分で購入して持ってくることにした。
入院保証書(連帯保証人の記入も必要)の記入を求められた。

金沢大学のお見舞いは同居の家族だけ14:00~17:00のみ可能です。
金沢大学は、お見舞いの場合の駐車割引はあるけど、30分以上の駐車が有料です。

2026年1月7日

帯状疱疹が見つかって、高熱の原因が帯状疱疹であるようだという事だった。
感染防止のために個室に移り、陰圧のテントもすることになった。
病院都合で個室に移った場合は、差額ベット代は請求されません。
主治医の診察で、自宅での在宅治療に戻る事は難しいかもしれないと言われる。
帯状疱疹による傷みが無いのは良かった。
母親の了解を得て、母親の口座より20万円をATMでおろしておいた。

2026年1月14日

金沢大学のソーシャルワーカーの人から、金沢大学から、長期の入院ができないので、転院先の病院の検討を依頼された。
主治医からも1月末の週での転院を検討して欲しいとの事だった。
療養型のベットがある金沢の病院23のリストを渡されたので、いつでも受け入れ可能な病院に印をつけてもらった。
療養専用病院は、いつでも受け入れ可能だけど、駐車場も少ないし、医療体制が薄いので、できれば利用したくないと思った。
受け入れ可能以外だけど、リストに城北病院も含まれていたので第一希望は城北病院だということで折衝をお願いした。

2026年1月21日

城北病院が受け入れできないとの返事が来たので、他の転院先を検討するよう依頼された。

2026年1月28日

肺炎は軽快し、肝障害(間質性肺炎の薬による副作用)や低ナトリウムも改善し、帯状疱疹以外の病気は落ち着いていて、帯状疱疹の感染の恐れも無くなったので、4人部屋に移っていた。
帯状疱疹は瘡蓋ができるのが完治だけど、年齢の事や間質性肺炎の投薬の影響などで、完全に治るまで長期間かかることが予想されるということだった。
自宅から近くて駐車場の余裕があり、治療設備も整っている金沢西病院への転院をお願いした。
地元の人からは決して評判の良い病院ではないけど、家族がしょっちゅう顔を出せば、それほど酷い扱いは受けないだろうと思っていました。

2026年2月3日

転院が2月5日に決まったので、いろいろな打ち合わせをした。
ソーシャルワーカーの勧めで移動には介護タクシーを利用する事になった。
車いすを使えば、介護タクシーを使わなくても大丈夫だと思ったけど、本人の希望もあり利用する事にした。
介護関連の話も出たので、新たに申請したいと言うと、金沢西病院にも介護支援センターがあるとの事だった。
入院する前は、自分の事は自分で出来ていたのですが、入院してから体力の劣化が顕著で、介助が無いとベットから出られない状況になりました。
2月5日8:30に病室に来るよう依頼があった。

2026年2月5日

思ったより、道路も駐車場も空いていたので、思いのほか早く着いた。
荷物を持ち帰り、着替えをしてもらい、請求書を受け取って9:15に介護タクシーが迎えに来て退院になった。
請求書は65000円程度だった。SCセット等の請求書は後日郵送されてきます。
医師やリハビリ、事務、病室への申し送り書(紹介状)を受け取りました。
金沢大学では、職員の方々に、本当に親切にしていただきました。

介護タクシーでは金沢西病院の受付まで移動して病院の車椅子に移し替えてもらった。
介護タクシーは6400円で、その場で支払いました。
金沢西病院に転院して、各種申し送り書(紹介状)を渡した。
介護関連の話が出たので、金沢西病院で入院中に介護申請したいと申し出をしました。
金沢西病院にも介護支援センターがあるので、そちらで対応できるのかと思っていたけど、介護支援センターでは、地域の管轄が決まっているようで、自宅は管轄外だった。
それで、申請書は市役所に郵送してくれるということで、本人の署名だけして、あとは記入してくれるという事でした。
申請には介護証明書が必要ということでした。
ただ、介護申請は遅い方が等級が高くなる可能性があり、早いと負担金が高くなる可能性があるので、いつ申請するが良いか不透明との事でした。
ただ、手続きに1か月ほどかかるという事なので、すぐに申請することにしました。
介護申請以外にも、多くの書類に記入させられました。

レントゲン関係や心電図、血液検査など、ひと通りの検査をして昼近くに病室に案内されました。
病室は金沢大学よりはベットも小さくて、ベット周りも狭かったです。
病室にトイレが無いので、ポートブルトイレでの排便になります。
同室の患者で奇声を発して独り言をする患者がいるのも気になりました。
随分時間がかかってしまい、昼ごはんの時間になりました。
食事は全部、入れ歯なしで食べられるもので、お粥は特にどろッとして箸では食べられなく、お茶もとろみが入ったもので余程の吸引力がないと飲めないものだった。
全く食欲を感じないとの事だった。美味しくも無かったようです。
食事時に立ち会えて良かったです。
看護師さんに次回からは、入れ歯を入れて、もうちょっと普通の食事にしてくれるように頼んだ。
服をかけるハンガーが無かったので持参する事にしました。

家に帰って、介護保険証を探したのですが、やっと見つけたと思ったら有効期限が平成15年になっていた。

金沢西病院のお見舞いは、14:00~17:00で15分間まで、高校生以上の3人まで、原則親族だけで、患者一人に付き面会は1回のみということだった。同居であることは条件には無いので、面会できる人の範囲は広がりました。
母親の兄弟や、弟や娘に、面会可能になった事を連絡した。
見舞いに行く場合は、誰が行くか事前調整が必要なようです。

2026年2月6日

金沢市役所介護保険課に連絡したら、更新された介護保険証があるはずだと言われ、無ければ再発行できますという事でした。
市役所だと即日発行で、その他の市民ステーションでは郵送での発行という事でした。
別に遅くても問題なかったけど、通り道だったので市役所に行きました。
市役所に行ったら、実際には更新された介護保険証は発行されていなくて、期限切れの介護保険証でも使用できるという事でした。
市役所の介護課でも知らないくらいなのに、実際に提出した時に担当者が使える事を知らない場合もありうるので心配だと言うと、再発行してくれることになりました。

銀行で病院の支払いをしました。北陸銀行だけ手数料無料との事でした。

2026年2月9日

入院保険の手続きが完了した。
医療費より保険金が高いので助かります。

病院に介護保険証も提出した。

2026年2月12日

認知症に認定されたら、その人の銀行の口座が凍結されるという事なので、母親に話して、銀行のお金の一部をおろしておくことにした。
北陸銀行で50万円(1日のATMでの限度額)をおろそうとしたら、保護のための制限中でおろせないとの表示が出た。
仕方ないので郵貯の口座からおろした。
あとで調べると北陸銀行では、特殊詐欺被害防止のため、70歳以上で過去6か月間にATMで20万円を超える引き出し実績がない方に対し、キャッシュカードによるATM出金限度額を1日20万円に制限していますとの事だった。

2026年2月13日

北陸銀行のATMで20万円おろせることを確認しました。

介護保険資格者証が金沢西病院に届いた。
等級を記入したものではなく、健康保険証みたいなもののようです。
大切に保管しておかないといけないようです。

介護サービスを受けようとする時は、金沢市の窓口で要介護認定又は要支援認定を受けないといけないようです。
介護サービスを受けようとする時は、必ず、この介護保険資格者証を事業提供者に提出しないといけないようです。

2026年2月19日

金沢西病院から、今後について相談したいので25日に時間指定で病院に来るよう連絡があった。
一時退院も含めて必要な物の手配をすることにした。
とりあえずは、ワイヤレスチャイムとポータブルトイレの手配をしました。
ポータブルトイレはジモティで8万円の商品(4か月前に購入して3回ほど使用)が4000円で出品されてたのを購入する事にしました。パナソニックのPN-L21401です。電気脱臭装置付きのりっぱなものです。
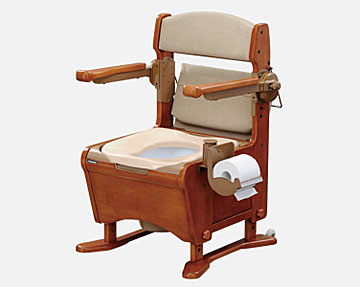
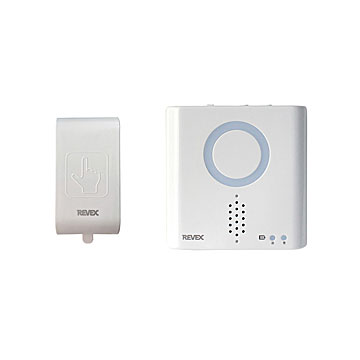
ワイヤレスチャイムは送信受信のセット(呼び出しチャイム XP710T リーベックス)を2セットと受信器だけ別に1個購入しました。全部で7312円でした。
同じ周波数にすると送信2個で3台の受信器に信号を送ることも出来るし、受信器の追加購入もできます。
送信器、受信器ともに電池で動作するので場所を選びません。
受診には90デシベルまでの音と光での通知があります。音の種類も選べます。
送信器ごとに音を変えることも出来るし、全部同じ音にする事も可能です。
2026年2月25日

金沢西病院の看護師、リハビリ担当者、ソーシャルワーカーと今後の事について相談がありました。
本人の希望もあって、ある程度のリハビリができたら自宅療養に切り替える方針になりました。
介護保険の認定がおりてから具体的な事の相談を再度行う事になりました。
階段、部屋、トイレ、風呂などの写真と階段の段数、1段の高さ、1段の奥行き、幅を測るよう依頼がありました。

2026年2月27日

金沢西病院から療養型の病室に変わったと連絡がありました。
介護保険の手続きが2月16日だったので、それから1か月ほどかかるということで、介護保険の認定が届いたら病院に持ってきてほしいと言われた。
それまでは退院することはなさそうです。

歩行器の手配をしました。
ブレーキ付きのタイヤ4輪の業務用としても使えるものをジモティで4000円で入手することになりました。

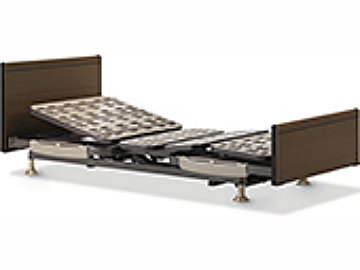
ちなみにマットレス付き介護用電動ベット(3モーター)TG-NA39も1年半前にジモティでマット付き3296円で購入したものです。運送料に10000円ほどかかりました。凄く綺麗なベットでした。ちなみにマット無しで定価36万円のベットです。
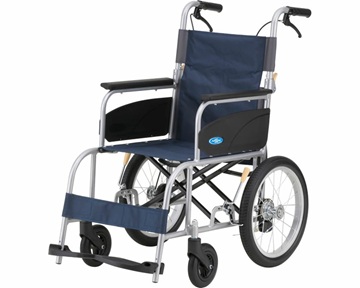
車椅子はアルミ製の介助用くるま椅子 NEOαは、元々持っていました。
病院のリハビリに提出する建物の居住部分の画像付き説明書を作りました。

2026年2月28日

療養型の病室(地域包括ケア病棟)には最高40日(記載日2月27日)入れるそうです。
4月7日が退院予定のようです。
病院から母親が転倒して頭から出血したとの連絡がありました。
ベットから降りてポータブルトイレに向かう際に転倒したようです。

2026年3月2日

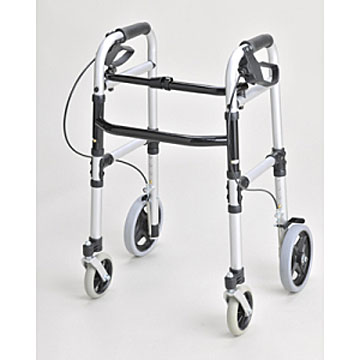
歩行器(歩行車)を入手しました。
調べたら、テツコーポレーションの安心ウォーカーT-5800という機種で廃番になっていました。
26500円の商品だったようです。
コンパクトで家庭内用の商品のようです。
折り畳みできることがわかりました。
2026年3月4日

歩行器(歩行車)を病院に持って行きました。
ベットから降りる位置に上に乗ったらナースステーションに連絡が行くセンサーマットが設置されていました。

2026年3月6日

自宅に帰ったら、食事の時に座いすが必要かと思ってらジモティで高さを調節できる折畳の座いすの新品未使用品が出品されていたので問い合わせした。

2026年3月13日

ジモティの問い合わせに対して返事はありませんでした。
座面の高さは23cm、27cm、31cmの3段階調整可能という事ですが、23cmも高さがあると食事しにくいんじゃないかと気づきました。
座卓の底の高さが28cmなので足は入らないし、かなり屈まないと食事できません。

世の中には電動昇降座椅子というものがある事に気づきました。
これなら立ち上がる時に座を上げれば良いので便利そうです。

2026年3月16日

要介護認定の通知書が届いた。
要介護2になっていた。
要介護度は細かく分けることができ、「要支援1~2」「要介護1~5」「自立(非該当)」の合計8段階に分類されています。
要介護2は、要介護1よりも日常生活動作にケアが必要で、認知機能の低下がみられるとの判定のようです。
1カ月あたりの支給限度額と介護サービス利用の目安は、支給限度額19万7,050円で1日1~2回程度のサービスが利用可能ということです。
支給限度額というのは1~3割負担で利用できる金額で、それ以上は全額負担です。
ちなみに本人が非課税の場合は1割負担です。
ちなみに、特別養護老人ホームは要介護3から適用のようです。
デイサービス(通所介護)やショートステイ(短期入所生活介護)、施設サービスなどは、介護度が上がるほど1回(1日)あたりの基本料金(介護報酬)が高く設定されるので、要介護度があがれば負担が減るというわけでは無いようです。

2026年3月18日

16日に要介護認定の通知書を病院に届けて、それを元に今後の事についての相談会があった。
相変わらず、頻度は少ないが転倒しているということです。
病院から、退院後どういうサービス(デイケアや訪問介護)を受けるか聞かれたのだけど、退院予定の4月7日にどの程度の事が自分でできるのか分からないと何も決められないと答えた。
早くケアマネージャーを決めないと間に合わないと言われたけれど、判断の材料が全く無いので決められないと答えた。
母親に聞くと、リハビルはほとんど進んでいないしリハビリがほとんど実施されていないという事です。
それに、間質性肺炎で自宅でもベットにいる時は酸素療法をしていたのに、今は全く酸素療法を行われていないと言うのです。
母親から病院に聞いて欲しいと言われたので、病室の看護師に聞いたけど、酸素濃度は高いので使用する必要がないと言われた。
リハビリは体調に合わせて実施してると言われたけど、自宅で生活できるようにリハビリをするって聞いていたのに、残り3週間も無いのにどうなるんかと、すっきりしない感じです。

5日後に再び相談する事になった。

デイケア(通所リハ)とデイサービス(通所介護)について調べてみました。
デイケアはリハビリを重要視するサービスで、食事や入浴など日常生活のサポートも実施してくれるようです。デイケアは医師・理学療法士が在籍しています。
デイサービスは食事や入浴など日常生活のサポートが中心のようです。
その他に訪問介護というものがあるのですが、ホームヘルパー(訪問介護員)が要介護者や要支援者の自宅を直接訪れ、食事や入浴、排せつなどの「身体介護」や、調理、掃除、洗濯などの「生活援助」を提供するサービスです。
訪問入浴介護は専門のスタッフが専用の浴槽を持参し、自宅での入浴をサポートするサービスです。
似たようなサービスに訪問看護というものもあるのですが、看護師が自宅に訪問しリハビリや点滴などをするのものです。入浴には対応していません。
リハビリテーションの専門職が自宅を訪問し、生活に合わせたリハビリテーションを行う訪問リハビリテーションというのもあるようです。

短期間入所し、日常生活上の世話や機能訓練などを行うショートステイというサービスもあります。

2026年3月21日

家の中は敷居が多いので、いたるところに段差があります。
元々、段差解消のスポンジを取り付けてある箇所もあったのですが、歩行器(歩行車)で通る箇所には全て段差解消のスポンジを取り付ける事にしました。
段差解消スポンジは、いろんな高さの物があるけれど自分の家は3cmのものが合っています。
両面テープで固定します。

福祉用具についても調べてみました。

手すり、スロープ、歩行器(歩行車は対象外)、歩行補助杖については介護度にかかわらずレンタルできます。
要介護2以上でレンタルできるものは、車椅子、介護ベッド、床ずれ防止器具、体位変換器、認知症老人徘徊感知機器、移動用リフトがあります。

介護保険を利用して購入できるものは
腰掛け便座、入浴補助用具(手すり、椅子など)、排泄予測支援機器、簡易浴槽、スロープ、歩行器、歩行補助杖などで
年間10万円まで1~3割負担で利用できます。

介護保険を利用した改修
(1)手すりの取付け
(2)段差の解消
(3)滑りの防止及び移動の円滑化等のための床又は通路面の材料の変更
(4)引き戸等への扉の取替え
(5)洋式便器等への便器の取替え
については一生涯で20万円までが介護保険で対応できます。

メルカリで電動昇降式座いすを44,000円で購入しました。
204,550円の商品で2年使用の美品です。
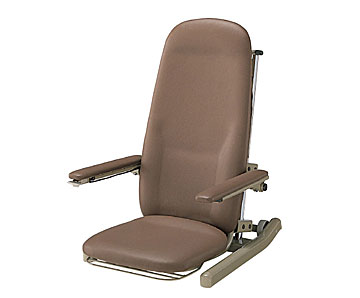
コクヨファニチャーHE-CJES20R 座の高さ11.5cm~50cmで28kgありますが移動用のローラーもついていて、ひじ掛けを跳ね上げることも出来ます。

2026年3月23日

今後の事についての2度目の相談会があった。
相談会の前に母親との面会に行ったら不在だったので聞いたらリハビリに行ってるという事だった。
ちょうど母親がリハビリから帰るところを見かけたのですが、歩行車で歩いていました。
理学療法士に聞くと、階段も介助があれば10段ほど昇降できるそうです。
歩行車はブレーキが硬いので母親にはブレーキを使用するのは無理だと思うと言われました。
確かに気にはなってたんです。

相談会については、ディケアに行ってリハビリと入浴をお願いすることにしたと伝えました。
入院の病院(金沢西病院)内にデイケアの施設があるというので、そちらでお願いする事にしました。
ディケアとケアマネージャーの契約が必要と言われました。
4月7日に退院だけど2週間だけ訪問看護を利用する事を提案されました。
実際に訪問看護は必要だし、訪問看護は高額医療費に含まれるので金銭的負担は、ほとんど無いという事なので金沢西病院の訪問看護をお願いする事にしました。
ディケアに行くついでに診療もすれば送迎が楽だと思って提案したのですが、介護保険の制度では、診察した時点でディケアサービスが終了になるので帰りの送迎ができなくなると言われました。
窮屈な仕組みになっています。
まあ、リハビリでは介助があれば階段の昇降もできているということなので、自家用車で通院する事にしました。
退院は4月7日10:00に決まった
4月15日に通院で診察(金沢大学病院の呼吸器科の主治医が毎週出張している)し、その後の間質性肺炎の診察について相談する事にしました。
かかりつけのお医者さんとも退院後の診察について、通院にするか往診にするかなど相談したいと電話連絡したら、退院してから受診したうえで決めたいと言われました。
とりあえず、入院している病院で退院後2週間分の薬を出してもらう事にしました。
リハビリ用オムツ(リハビリパンツ)を用意しておくように言われました。
食事は、現在おかゆと柔らかく細かくしたおかずを食べてるということだったけど、別に体調が悪くて特別な食事をしている訳ではないということなので、退院後は通常の食事をすることにしました。
病院から4月1日にケアマネージャーの人との打ち合わせやケアマネージャーとデイケアの契約もしたいと連絡がありました。

2026年3月25日

間質性肺炎の診察は金沢西病院ですることになった。
酸素療法は酸素濃度の経過が良いの中止することになったということです。

レンタルになっていた酸素濃縮器は、とりあえず引き取ることになり、パルスオキシメーターも引き上げられることになったので、別途購入することにした。

2026年3月28日

ポータブルトイレの整備をした。
ほこりを綺麗にして、説明書を見て完全に組み立てました。
説明書を読めば読むほど、りっぱで優れもののポータブルトイレです。

2026年3月30日

電動昇降式座いすが届きました。
段ボールに梱包されていたのですが、思っていたより重くて、1人で階段を上るのが危ないので2人で上げました。
平地は車輪がついてるので移動は楽です。
茶の間に設置しました。
昇降がゆっくりで安心だし、ひじ掛けも跳ね上げる事ができるので、歩行器や車いすへの移動が楽そうです。
ひじ掛けがあるので、座り心地も良いです。
座の最低高さが11cmなのですが、自然に食事が出来そうです。
座る場所など配置換えをしました。
金沢大学での間質性肺炎の主治医が金沢西病院で水曜日の午前中診察しているので、間質性肺炎については、金沢西病院で診察する方が楽だと思っていたのですが、金沢西病院で受診する事になると、金沢大学病院との関係が切れるので、間質性肺炎が重症化した時に、金沢大学に入院できなくなるリスクがあるので、慎重に検討する必要があると考えなおしました。
金沢大学での間質性肺炎の主治医と、かかりつけの主治医の両者に相談しようと思います。
今まで金沢大学病院には嫁が付き添ってくれていたのですが、今度から自分で付き添う必要がありそうです。

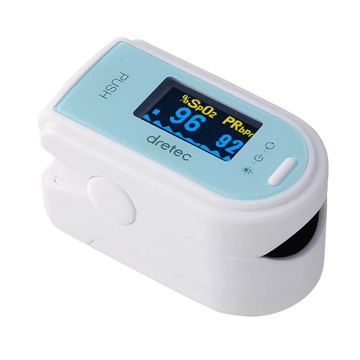
パルスオキシメーターを購入しました。
正式なルートの卸価で入手したのですが、同じ機種(ドリテックOX-101)がアマゾンや楽天のほうが断然安かった
2026年4月1日

ケアマネージャー、デイケア、訪問看護の担当者と初めて会って、打ち合わせと契約についての説明がありました。

訪問看護は医療保険の一環として行い2週間を予定していますが、1週間に4回以上行わないと医療保険として認められないそうです。4月8日(水)から2週間で週4日行う事になりました。
これは、、「週4日以上の訪問看護が必要」と主治医が判断した場合に限り特別訪問看護指示書を発行でき、最長で14日間、医療保険として訪問看護を実施できるそうです。
医療保険としての訪問看護は訪問看護管理療養費が付きの初日は7670円、2日目以降1日につき3000円、それに加えて24時間対応体制加算が月1回6800円、ベースアップ評価料が月1回780円がかかります。
実際に負担する金額は、その1~3割になります。

特別訪問看護指示書は、「週4日以上の訪問看護が必要」と主治医が判断した場合に限り発行でき、最長で14日間とされているそうです。

デイケアは週一で行い、玄関が2階なので、2階まで送迎してくれることになりました。
基本的には玄関までの送迎なので、玄関が1階で居住が2階の場合は、1階までは家族でおろさないといけないようです。
とりあえず最初のデイケアは4月11日(土)で以後は毎週木曜日に利用する事になりました。

デイケアや訪問看護は、最初の実施までに契約を済ませないといけないので、4月9日(木)に自宅でデイケアやケアマネの打ち合わせ及び契約を行う事になりました。

2026年4月7日

今日、母親が退院しました。
2月分、3月分、4月分の請求書が渡されました。
支払いは今日でなくても良いとの事でした。
退院まで請求されないというのは不思議です。支払われないというリスクを考えると、毎月ごとに清算するのが普通だと思うのですが、大丈夫なのかなあ?
一度家に帰ってから、すぐに支払いしました。

病室からは自分の車椅子で移動して、自家用車で帰りました。
自宅では、介助して階段を上がることができました。安心しました。
居住場所は2階だけど、倒れないように介助すれば、行動範囲は歩行車で移動できました。
歩行車は、それなりに使い慣れているようでした。歩行車を購入しておいて良かったです。
茶の間と寝室への移動に邪魔な障害物は移動しておきました。
茶の間は和室ですが、電動昇降座椅子で座ったり立ったりすることもできました。
ポータブルトイレも自分ですることができました。
ワイヤレスチャイムもいい感じで使えそうです。
食事は自分で出来ています。
新たに購入したパルスオキシメーターは医療用なので、ちゃんとしたデータが出ているみたいです。

多少、認知傾向があるので、移動の時には倒れないように近くにいるなどの介助が必要ですが、力作業は必要ないので、その点では楽です。
体調の関係で茶の間に移動するのが困難な時のために、ベットで食事ができるように、オーバーヘッドサイドテーブルはあったほうが良さそうです。

孫の家族が来たのでテンションが上がって随分元気になったように感じました。
知らない内に自分で歩いてトイレに行ってしまいました。
その後、歩行車なしで歩いて茶の間に来ました。
自分で、茶の間で畳の上に座りました。
でも、さすがに座った状態では、立ち上がる事はできませんでした。
電動昇降式の座いすを購入したのは大正解だったようです。
自分一人でトイレに行くとタイルの床に転倒した場合に危険なので、ポータブルトイレでするように言いました。

2026年4月8日

初めての訪問看護がありました。
担当が変わることもあり2人でおいでました。
帯状疱疹の跡を初めて見ましたが、茶色くなっていました。
ゲンタシン軟膏の塗り方を教えていただきました。
パルスオキシメーターの値を確認しましたが、看護師さんのと自分の家のとは同じ値を示していました。さすがに医療機器だけに信頼できます。Temuで購入したパルスオキシメーターは酷かった。
寝室にある機器(酸素濃縮器や酸素ボンベやパルスオキシメーター)を見てびっくりしてた。

2026年4月9日

2度目の訪問看護が9:30から、引き続き10:00から看護師とケアマネージャーとデイケア担当者との打ち合わせと契約がありました。
ディケアとの契約書は3種類、6冊の契約書の記入が必要でした。
看護師といろいろ相談したのですが、1日だけ看護師の代わりにリハビリの技師を派遣した方が、家の中の改修や、自宅でのリハビリ方法の指導をうけたほうが良いとの提案がありました。
その通りなのでお願いをしました。
ベットの柵の位置を変えた方がポータブルトイレの利用や、他の場所への移動時につかまる場所があって便利だと指摘されたので柵の位置を変更しました。
デイケア利用時には1か月に1度の相談が必要という事だったので、デイケア利用日のデイケアからの帰宅時間にケアマネージャーを交えて話し合いを行う事になりました。
看護師さんからは帯状疱疹の軟膏の処置や股の洗浄などをしていただきました。
血中酸素濃度が93%まで落ちていたので、ちょっと心配されていました。
オムツは便を出さなくても1日一回は交換するようにアドバイスがありました。

ケアマネージャーやデイケアの担当者にも家の中を見ていただきました。

かかりつけの医院(往診も通院もあり)に、今後の診療をどうするか相談したのですが、呼吸器科の主治医の紹介状が無いと対応できなく診療できないと言われました。
3か月間入院していたとはいえ、元々、呼吸器(間質性肺炎)以外は、その医院で診てもらっていたので、納得できなかったけど、診療できないというのでは仕方ありません。
来週水曜日の呼吸器科の受診時に、紹介状の発行依頼と、今後の呼吸器科の受診も金沢大学でするか金沢西病院でするか相談することにしました。

訪問看護時には酸素濃度は93%程度あったのですが、午後調べたら88%まで落ちていたので、自家所有の酸素濃縮器で3ℓ/minの酸素吸入をしました。
30分後に調べたら酸素濃度は98%になっていました。

自分で勝手にいろんなところへ移動して行動(入れ歯関係や洗顔などは台所や風呂場の脱衣場、トイレは時々トイレまで行って)するので想定以上に行動範囲が広く、段差解消のスポンジを追加購入しました。

母親は食欲が無くて食べたくないとは言うけど出された料理は、ほぼ完食しています。

午後に訪問看護の看護師より電話があった。
血中酸素濃度が93%まで落ちていたのが心配になって、かかりつけの医院や呼吸器科の主治医(金沢大学在籍で週一半日で金沢西病院で診察)に連絡をとっていただいたとの事でした。
かかりつけの医院の医師は3か月入院していて、紹介状も受け取っていないので、現在どういう状況なのか把握できなく対応できないと言われたそうです。
呼吸器科の主治医には連絡がつかなく、金沢大学としても、もう金沢西病院に転院したので、関知しないと言われたそうです。
金沢大学の都合で転院になったのに残念に思いました。
前に訪問看護の看護師にも「金沢西病院で受診する事になると、金沢大学病院との関係が切れるので、間質性肺炎が重症化した時に、金沢大学に入院できなくなるリスクがあり、心配だ」と相談していたのですが現実になりました。
看護師も、その場では言っている意味を理解できなかったようですが、現実に直面して初めて理解したようです。勉強になったと言っていました。
仕方ないので来週の受診時に、かかりつけの医院への紹介状を出していただいて、今後の受診についても、どこでするのが良いのか相談しようと思います。
看護師には血中酸素濃度が87%まで下がっていたので3ℓ/minの酸素吸入を再開したことを伝えました。
訪問看護の看護師は、とても良い方で感謝の気持ちしかありません。

その後、ケアマネージャーから電話がありました。
血中酸素濃度の低下がみられると看護師より連絡があり、デイケアでの対応が難しいので2日後に予定していたデイケアは中止にするということでした。
今後についてもデイケアは毎週木曜日に予定していたけど、木曜の午後は金沢西病院は休診なので、別の曜日に変えたほうが良さそうという事で再検討することになった。

2026年4月10日

入れ歯の接着剤に接着前に歯を洗浄しないといけないと書かれていたので、朝に、口腔洗浄液でうがいをすることにしました。
口腔洗浄時に口から吐いた洗浄液を受けるため金属の洗面器を用意しました。

デイケアが中止になったので、訪問看護の時に、看護師さんが身体を拭いてくれることになった。

血中酸素濃度を時々測っているけど、移動など運動すると85%程度まで下がります。
酸素吸入すると90%以上になります。酸素吸入は必要です。

毎回、食欲がなく食べたくないと言います。

家族としては、親切に対応してくれてると思ってましたが、母親が言うには入院時の金沢西病院の看護師は口が悪くてきついって言っていました。
食事を与えられない事もあったと言うので、認知症が入ってきているので言う事はあまり信ぴょう性は無いのですけど。

2026年4月12日

今日も訪問介護がありました。
血中酸素濃度の経過を見ていたら、茶の間に移動して、食事して、寝室に戻ると8%程度の低下が見られます。
茶の間で食事中以外は電動昇降椅子を上げた状態で座っていると、床の上で座るより、かなり楽のようです。
初めて茶の間で1時間30分滞在できた。寝室に帰った時は血中酸素濃度は90%だった。

2026年4月13日

身体を拭く場合、濡れタオルを4本、電子レンジ600Wで1分加熱して使う。
その他に、瞬間湯沸かし器の最高温度でボトルにいれておいて使う。

2026年4月14日

今日の訪問看護は。身体をふき、ドライシャンプーで洗髪し、歯のケアまでしていただいた。
通常30分なのに45分間対応してくれました。
入れ歯は、時々、できれば1日に2回、歯ブラシで磨いて欲しいと言われた。歯磨き粉はいらないようです。
手袋を用意しようと思いました。

転院してからの入院保険の手続きをしました。

2026年4月15日

退院後初めての外来通院をしました。
退院後、初めて階段をおりたのですが、介助者が先に降りて、介助者は後ろ向きに手すりを握りながら降りることができました。
自家用車に車椅子を積み込んで金沢西病院に行きました。
予約が10:00で、その前に血液検査とレントゲン撮影をする必要があったので診察が始まるちょっと前の8:50に受付しました。
血液検査とレントゲン撮影をして内科の受付をしました。
検査の結果がわかるまで1時間かかると言われました。
椅子に座って待っているだけの体力があるのか不安だったのですが、なんとか大丈夫そうでした。
結果的に、受診は11:15になってしまいました。
検査が終わらないと内科の受付ができないので、どんだけ早く行って受付しても、診察はどうしても遅くなるようです。
なんのための時間予約なんかと思いました。

家では、寝室から茶の間に移動して食事して、寝室に戻ると血中酸素濃度が8%程度低下するので、寝室を出てから酸素吸入しなくて食事、階段の移動、待合室での待機をしていて、どれだけ血中酸素濃度が低下してるのか興味があったのですが95%でした。
ちょっと拍子抜けしました。
間質性肺炎に関しては悪化は見られないということでした。
酸素療法は1リットル/分で再開する事になりました。

呼吸器科が常勤でない金沢西病院で通院することになると、間質性肺炎が重症化した時、金沢大学で入院を受け入れてくれないのが心配なので、金沢大学に通院したいと希望すると、医師(金沢大学からアルバイトで毎週水曜日の午前中だけ出向している)は、金沢大学は入院を受け入れる余地が無いので、金沢大学への通院は無理だと言われました。
間質性肺炎が重症化した場合に備えて、薬を出すように指示しておくので金沢西病院に通院するように言われました。
著しく不安です。

かかりつけの医院への紹介状は書いていただくことにしました。

間質性肺炎の薬は1か月、その他のかかりつけの医院で出してもらう薬は2週間分出してもらう事になりました。

同じ金沢西病院にあるデイケアについても、酸素吸入の設備の準備が必要か分からないので、医師の指示が無いと受けいれる事はできないと言われたのですが、デイケアへの指示書の用紙をもらってから来週の水曜日に指示書を書くということになりました。

大量の薬が処方されたので、先に薬局に処方箋を出して、後から取りに行くことにしました。
処方箋は当日中にできたとの連絡がありました。

家に帰ったのは12:20でした。
自動車をおりて血中酸素濃度を調べたら98%でした。横になっていなく酸素吸入をしない状態が4時間て運動もしたのに血中酸素濃度が高いのは不思議です。
椅子に座っているのは、意外と酸素の消耗が少ないのかもしれません。

金沢大学に通院できないなら、呼吸器のある他の病院への転院も検討したほうが良いのかもしれません。

2026年4月16日

金沢西病院に紹介状を受け取りに行きました。
費用について聞いたら、調べるのに随分時間がかかったけど、結果的に無料でした。
保険制度的に無料なんだそうです。

かかりつけの医院に紹介状が出たので、相談しに行きたいので、行ったらよい時間を教えて欲しいと問い合わせした。
本人も同行した方が良いか聞くと、家族だけで良いと言われた。
受診して相談したのですが、基本はかかりつけの医院に受診して、入院が必要な場合は、母親の情報を持っていて肺の状況を一番把握してる金沢西病院に相談するのがベストな選択だと言われたので、そうすることにした。
かかりつけの医院は往診をしているけど、今後も通院で受診する事にしました。

2026年4月17日

今日、リハビリの訪問があった。
住環境については、問題は無いという事だった。
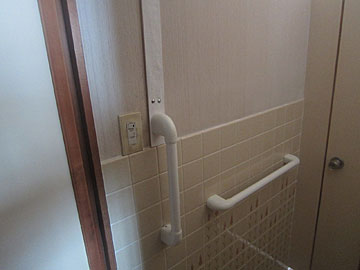
ポータブルトイレが置いてあるので、トイレには行かないように言ってるけど、時々、知らないうちにトイレ言ってる事があるというと、トイレに垂直の手すりと水平の手すりがあったほうが良いとの事でした。
工事がいらない手すりがレンタルであるので、それを利用するのも良いとのアドバイスがあった。
その他のリハビリについても、食事は歩行車を使って歩いて行っているということで、その他のリハビリは不要だと言われた。
ケアマネージャーと相談して、週一でデアケア、週一で訪問看護を実施するということで調整がついた。
最初デイケアが水曜日、訪問看護が木曜日という事で調整されていたのですが、曜日は間隔があいたほうが良いとの事で、デイケアが水曜日、訪問看護が金曜日ということになりました。
デイケアの曜日が月一の診察日と重なるのですが、その時はデイケアの日をずらすことで調整がついた。
デイケアの水曜日は男手が無い日だけど、2階から1階に降りる場合の補助が必要というと、デイケアのほうで対応するということでした。

2026年4月18日

トイレに設置する手すりをAmazonに発注した。
60cmと40cmの手すりです。出っぱりが7.9cmで手すりの直径は3.2cmです。
ネジとブッシュも付属しているので、届いたら、すぐに設置できます。
両方で5,309円でした。

手すりの高さは、腕を真っ直ぐ下した状態で手首の位置(床から750~850mmの高さ)。
出入口の垂直の手すりの高さは、手すり上端は肩の高さ、または肩より少し上の位置。
A4×30、6×30ナイロンプラグが付属しているので、下穴直径6mm深さ45mmの穴をあけて使います。
タイル壁なので、なるべく目地を狙いタイル用ドリル刃を使用し振動モードではなく回転モードで低速回転で水をかけて冷却しながら作業するのが良いようです。

2026年4月20日

タイル用の6mm径のドリル探したけど、インバクト用のしか売っていなかった。
1298円だった。
持っているインバクトドライバを調べたら振動無しのモードもあったので安心しました。
お試し用のタイルも購入してこようと思います。

2026年4月22日

初めてのデイケアでした。
9:20に迎えが来ました。
携帯用の酸素濃縮器をもたせるにあたって、延長チューブを手配したのですが、まだ入荷せず、据え置きタイプの酸素濃縮器のチューブを外して持たせました。
途中で、携帯用の酸素濃縮器の充電切れになりそうだと連絡があって、充電用のコードを持って行きました。
15:30に帰ってきました。

2026年4月23日

自宅の同じような表面がつるつると滑るタイルを1枚購入してきました。
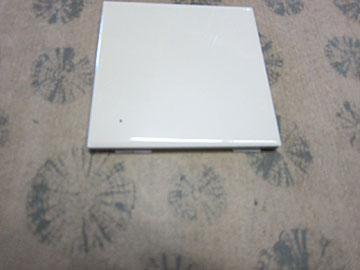
さっそくタイル用のドリル先を使って穴をあけてみました。

最初、低速のドリルドライバーでタイルをあててみましたが、やっぱり滑って思うような場所を切削できません。
何とか補正しながら、表面だけ削っていきました。
うっすらと表面が削れて滑らなくなりました。
なかなか切削できないので途中でインバクトドライバを調べたら振動無しのモードで切削しました。
明らかにスピードがあって、煙のような塵埃が出てきました。
ドリルの刃がかなり熱を持ったので、水を加えながら作業しました。
切削するというより、やすりで削るって感じです。
ものすごく時間がかかります。
早く切削できるように力を加えて作業したのですが、3/4くらい穴をあけた時点でタイルが割れてしまいました。
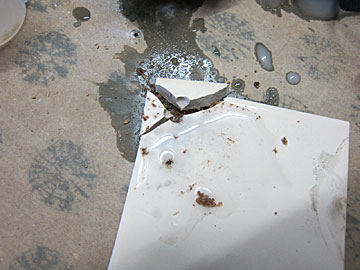
2回目は、力をを入れすぎないように根気よく切削しました。
何とか、綺麗に穴を開けることができました。
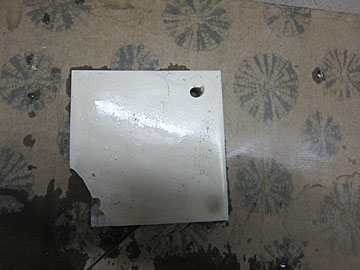
でも手すり1本で8つの穴、手すり2本で16個の穴をあけないといけないです。
かなりの根気が必要で気が遠くなりそうです。
なるべく、目地の部分に穴を開けることにしました。

目地の部分は簡単に穴を開けることができた。
タイルの部分も、滑って大変だったけど、タイルが思ったよりも薄くて簡単に開けれた。
ただ、タイルの奥が思ったより薄くて空洞になっていたので、強度的に不安に感じました。
タイル以外の部分も穴を開けたのですが、空洞で 石膏ボードみたいな感じでした。
ちょっと強度的に不安です。
下地(柱、間柱)を探して、厚さ15mm程度の補強板(パイン材やタモ材など)をネジでしっかり固定し、その上に手すりを取り付けたほうが良さそうです。
タイルの壁は下地の場所を探すのは難しそうです。
部屋の隅やドア枠などから450mmまたは300mmごとに柱(下地)がある場合が多いようです。
下地探索器買おうかな

2026年4月24日

壁のタイルの部分とタイルの無い部分に6mmの段差があるので、タイルの無い部分には板をあてることにしました。
アガチス工作材600*5*60を購入して、表面に余ってた壁紙を貼って使う事にしました。

下地探索器を発注しました。タイルの奥も調べたいので高性能なものを選びました。
Franklin Sensors社(米国)のProSensor T13という壁裏センサーです。
8980円でした。

2026年4月26日

壁裏センサーProSensor T13が届きました。
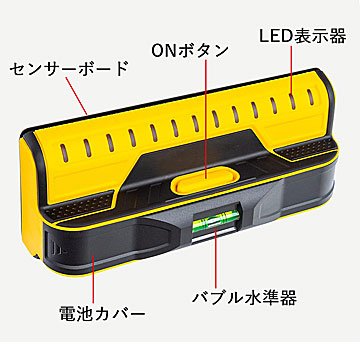
タイルの下地もなんとか検知しました。
下地の間隔はきっちり一定ではなく45cm前後でした。
タイルの部分に取り付ける水平の手すりは下地のある場所に設置する事にしました。
位置が理想よりも少し高めだけど、強度優先で設置個所を決めました。

2026年4月27日

手すりの設置が完了しました。
かなりしっかりと固定されているようです。
最初、穴の開ける位置の中心に印をつけます。
穴の外周にも印をつけます。
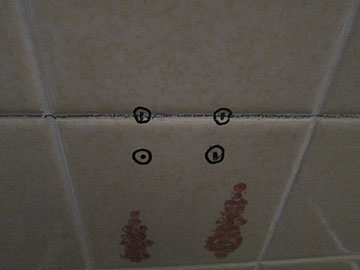
最初、低速のドリルドライバーでタイルの表面を削ります。
滑って削りにくいけど、根気よく少しずつ削ります。
一度に位置を決めないで、手すりの穴の位置とずれていないか、少しづつ補正しながら、穴の位置を決めていきます。
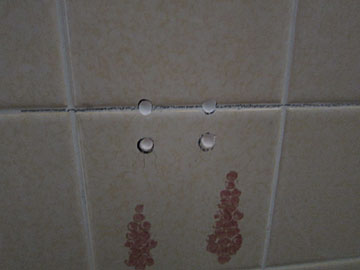
穴の位置を決めれば、あとはインバクトドライバーの振動無モードで一気に穴を開けました。
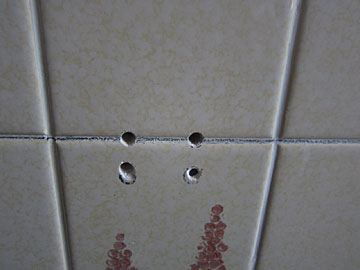

アンカーを打ち込みます。
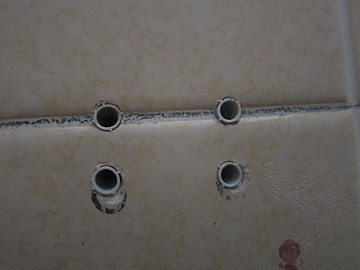

なんとか穴の位置が一致していました。
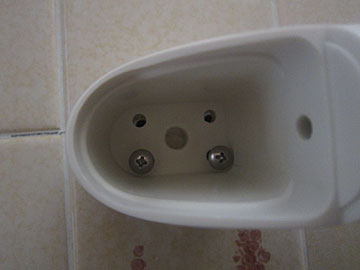

かなり、しっかりと固定できました。

2026年4月28日

簡保保険の指定代理請求制度の手続きをした。

母親の入れ歯が外れやすいので歯科に行って新しい入れ歯を作ってくれるように依頼しました。
従来から使っている入れ歯を、裏打ちという手法で、修理・調整して外れにくくしてくれました。歯茎が痩せて緩くなった入れ歯の内側に樹脂を足し、フィット感と吸着力を高める修理・調整法だそうです。外れにくくなって良かったです。

1ヵ月の内科の受診もしてきました。
検査もしていただいたのですが、なんの問題も無かったです。

2026年4月30日

手すりを自分で設置したのに気をよくして、家のあちこちに手すりをつけようと思い、Temuで売られていないかなと思って、いろいろ探していたら、便利そうなものがあったので、購入しました。
やっぱりTemuって侮れない。

スタンディングアシストストラップ  855円
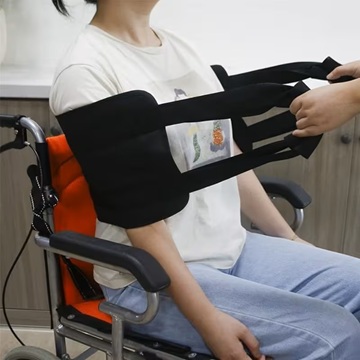
車両サポートハンドル – 高齢者用  735円

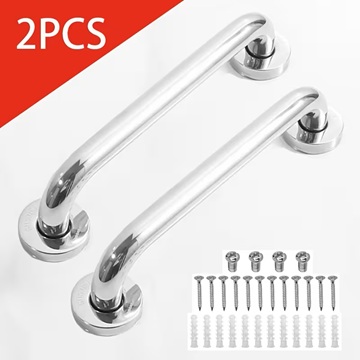
ステンレス鋼 安全手すり50cm  2個入り  654円
転院後の入院保険金の支払い通知がきました。
1/5~1/8と3/31~4/3が別の病気での入院のため、対象外なので差し引いての支払いとなりますとの通知がありました。
よく分からないけど、文句言うほどでは無いので受け入れました。

歯医者に行った時に入れ歯を装着して帰った際には、しっかりと装着されていたのですが、翌日からまた外れやすくなりました。
入れ方が悪いのか、接着剤が悪いのか不明ですが、一度、相談に行こうと思います

2026年5月4日

Temuからステンレス鋼 安全手すり50cm2本が届いたので、さっそくトイレと段差のある倉庫に行く場所に取り付けました。
安全手すり50cmはアームの部分と壁に接続するネジの位置が選択できるようになっていたので、上下ともに下地に固定できました。
50cmというのも下地に固定するには、ちょうど良い長さでした。
下地に固定するには、アンカーの深さが足りなかったので、下穴径6mm、下穴深さ50mmのフィッシャーUX 6×50R(ネジ径4~5mm対応)を購入しました。木ネジも4.1mm径38mm長さめのものを購入しました。
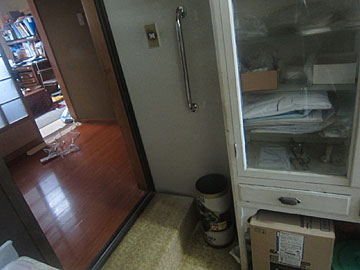
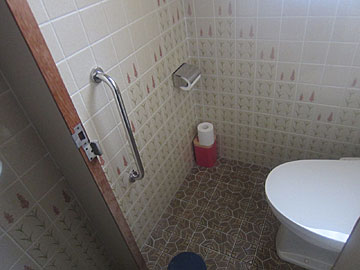

とても便利だと喜んでいました。

車両サポートハンドルも自動車のドアの部分に、ばっちり取り付け出来ました。便利そうです。
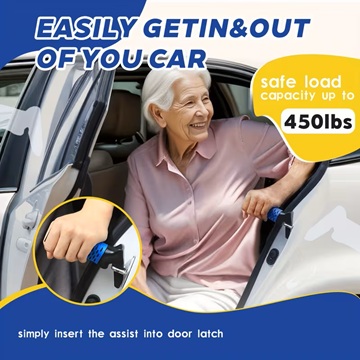
またTemuで便利そうなものを見つけて購入しました。

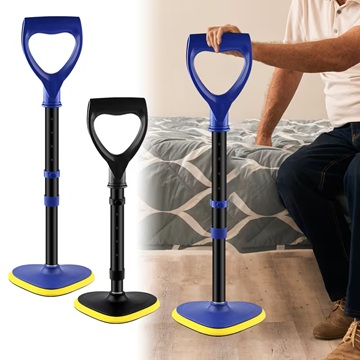
【高さ調整可能】金属製スタンディングアシストバー  1057円


2026年5月8日

歯科に行って、入れ歯の入れ方や接着剤の使い方を教えてもらいに行った。
今までの使い方は全く違っていた。
ポリグリップを入れ歯の3か所に1cmずつ出して、そのまま装着して、しばらく手で押さえるのが良いとの事でした。
今までは全体にいきわたるように均等にしてたのです。
こういうのは聞いてみるもんです。

2026年5月9日

やっぱり入れ歯が外れます。
しばらく様子を見ようと思います。
外出する際には、車椅子を自動車(ハッチバック)の荷台にのせて行くのですが、ガタンガタンと倒れたりするので、ダイソーのスーツケースベルトで固定する事にしました。
スーツケースベルトは最長170cmですが、一番短い状態にして固定しています。

2026年5月11日

母親がデイケアに行くことを嫌がります。
まだ1回しか行ってないけど、ただ座っているだけで、退屈で苦痛だと言うのです。
なんとか、今日だけ行くことを納得させて、今日行ってももう行きたくないと思うのなら、今後のデイケアを断るという事にしました。
入浴は訪問入浴介護を利用しようと思います。

【高さ調整可能】金属製スタンディングアシストバーが届いたので、使ってみました。
ぐらぐらで安定感が無いというけど、意外と倒れにくい感じなので、付き添いのうえ使わそうと思います。
2026年5月11日

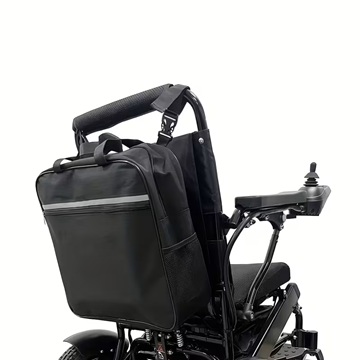
Temuで車椅子用アームレストバッグ  930円を購入した。
車椅子に荷物を積めて便利そうです。
Temuでステンレス鋼 安全手すり50cm2個入り 2セット 616円×2 も再び購入した。
2026年5月12日

ケアマネージャーに連絡して、今まで利用していたデイケアはしばらく休みにしてもらった。
訪問入浴介護は2社しかなくて、寝たきりの人対象なので利用するのは無理ということだった。
自宅の風呂を利用した見守りの入浴サービスもあるとのことでしたが、お昼にお風呂を沸かさないといけないです。
リハビリ無しで入浴のみで短時間滞在の別のデイケア施設の体験をお願いした。
最初は昼食付で体験して それでも退屈だと言うなら 以降は昼食無しにすれば良いかなと思う。

2026年5月13日

ワイヤレスチャイムの送信器の電池が切れました。
送信器の電池が切れると受信器側でも表示されるようになっていました。
送信器の電池はCR3032を2個交換しないといけません。
電池の寿命は約一か月くらいでした。

2026年5月14日

自宅のお風呂に入りたいと言うので、シャワーベンチを購入してみることにした。
暖かくなったので、最初は浴槽に入らないでシャワーだけで試してみる作戦です。
なんとか入れそうなら、浴室のスノコも用意しようと思います。
壁の手すりも取り付けようと思います。
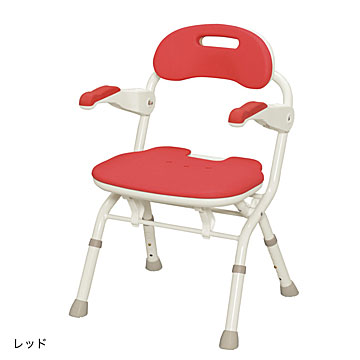
メルカリで未使用に近いシャワーベンチFSフィットを5400円で購入しました。38500円の商品です。

2026年5月16日

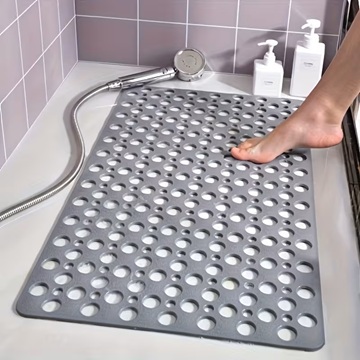
Temuで滑り止め速乾シャワーマット  69.01cm×35.99cm  731円 を購入しました。吸盤付との事です。
とりあえず1枚購入して、良かったら追加購入するつもりです。
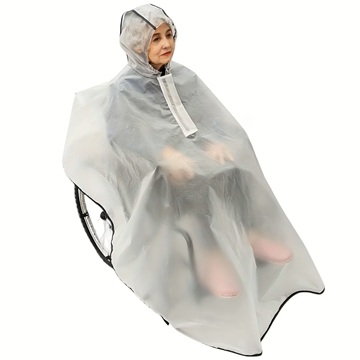
Temuで【フード付き】車椅子用防水レインコート   832円を購入しました。
雨天時の移動に安心です。
2026年5月17日

シャワーベンチFSフィットが届きました。
綺麗で折畳も楽で、凄く良い感じです。最高です。
2026年5月18日

訪問介護の請求書が来ました。
8500円程度でした。

2026年5月21日

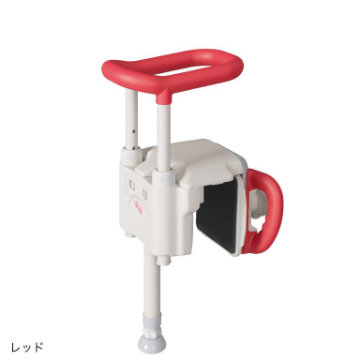
メルカリで数回使用のユニットバス対応浴槽手すり UST-130UB を3999円で購入しました。
41,800円の商品です。浴槽の縁は浴室から38cmの高さですが、ハンドル高さは49.5~80cmまで(浴槽の縁からは11~20cm)調節可能です。
Temuで滑り止め速乾シャワーマット  69.01cm×35.99cm も届きました。
いい感じで使えそうなので、2枚追加購入しました。
滑り止め速乾シャワーマット  69.01cm×35.99cm  620円×2

今日、初めて入浴がメインのデイサービスを利用しました。
9:00にお迎えに来て、お風呂と昼食をとって、13:00に帰宅しました。

母親が気に入ってくれたみたいで、次回からも行くと言ってくれました。
ケアマネージャーに連絡して毎週予定してもらえるように頼みました。

2026年5月24日

お風呂に取り付けるため、Temuでステンレス鋼 安全手すり50cm2個入り616円を2セット(合計4本)を追加購入しました。
さっそく取り付けてみましたが、ドリルで穴を開ける際に途中で硬くなって、どうしても深くできません。
建物の設計図を見ると、タイルの壁もユニットバスは浴室KBM1616という製品の一部で、下地にあたる部分は鉄の鋼板を使われている場合もある事が判明しました。
それで金属用ドリルで最初細いドリルを使って段々太いドリルを使って穴をあけることにしました。3.2mm、4.2mm、5.5mm、6mmを使いました。
なんとか、穴をあけてアンカーを埋め込みめました。下地が浅かったので付属のアンカーで大丈夫のようでした。
アンカーは5.5mmの穴で埋め込めた場所もあったし、6mmの穴をあけないと埋め込めない場所もありました。
浴室の手すりには、水漏れ防止のバスコークを壁穴やアンカーの穴にたっぷり埋め込みました。
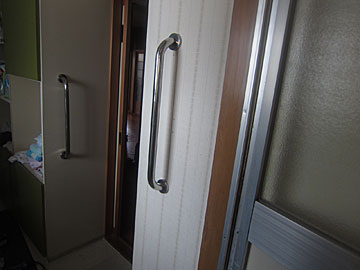
手すりは、浴室に2か所、脱衣場に2か所、取り付けました。
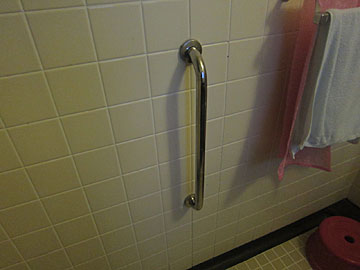
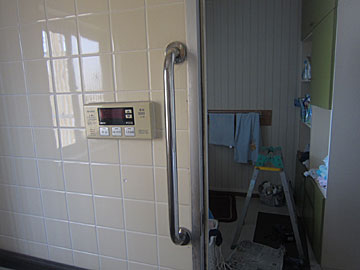
脱衣場では木の棚にも、手すりを取り付けましたが、合板なので強度的には不安が残りますが、しばらく様子を見ようと思います。
夜に、知らない内に母親が勝手にシャワーしてた。
ユニットバス対応浴槽手すりも、シャワーベンチも使わないで、シャワーできて着替えもしていた。シャワーのガスのスイッチをつけて、シャワーが終わってからスイッチを消したようです。
シャワーヘッドは下に落としてありました。
聞いたら、立ったままシャワーしたようです。
風呂場の手すりをつけておいて良かったです。
自宅での入浴やシャワーも現実的であるような気がしてきました。

2026年5月25日

デイサービスの契約の際に、ケアマネージャーも同行した。
デイサービスの契約をすると共に、訪問看護の時間の延長もお願いした。
訪問看護は従来30分だったのですが、身体を拭くと時間内にできないので1時間に変更しました。
入浴がらみなので日をあけたほうが良いのでデイサービスは毎週火曜日、訪問看護は毎週金曜日です。
前回の1日(9:30~15:00)のデイケアは1回1574単位(1単位10.14円×負担率が実際の負担額)+食費1601円
今回の半日(9:00~13:00)のデイサービスは1回418単位(1単位10.14円×負担率が実際の負担額)+食費810円
ちなみに食事はデイサービスのほうが美味しいと言っていました。

訪問看護は時間が30分から1時間になると1回当たり352単位(30分で471単位 1時間で823単位  1単位10.14円×負担率が実際の負担額) 違いますが、実際の負担はそれほどではありません。
場合によっては、訪問看護は身体を拭くのは無しにして、デイサービスを増やすという選択もありかと思います。

ケアマネージャーに風呂を見てもらったのですが、申し分ないと言われました。

せっかくなので日曜日に自宅でシャワーする事にしようと思っています。

2026年5月26日

母親がデイサービスに行くということで、朝に白髪染めして化粧もしてた。
髪にスプレーかけて欲しいというので、入浴しに行くのに髪にスプレーかけたら迷惑だということでやめさせた。
デイサービスから帰って、お風呂入れてもらえて極楽やったと大喜びで帰ってきた。
お迎えの時に、食べ物は柔らかいものが大丈夫ですかと聞かれて、おかゆを連想してしまい、普通で大丈夫と答えましたが、おかずがレンコンとか入ってて固かったと言ってた。
おかずは固いものが食べられないと連絡しておかなくてはと思った。

Temuから、追加購入した滑り止め速乾シャワーマットが届いた。
けれで入浴関係の準備は完了です。

2026年5月27日

デイサービスに食事の件で電話をした。
食事は外注で手配しているそうですが、おかずを柔らかい食事に対応できるか問い合わせをしてくれるとの事でした。

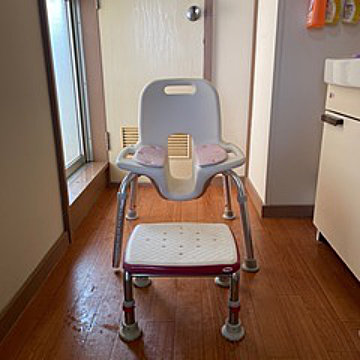
ジモティで座ったままで陰部を洗浄できるシャワーベンチと浴槽台のセットが768円で出品されていたので購入することにしました。
申し込みした後に気づいたのですがシャワーベンチの足一本に足ゴムが不足しています。
元々、浴槽台が欲しくてシャワーベンチはおまけのつもりだったのでかまいません。
シャワーベンチの足は、他のもので代替えさせるかします。
2026年5月28日

シャワーベンチと浴槽台のセットを受け取った。
シャワーベンチには4本の脚ともに足ゴムが付いていた 1個は外れやすいという事でした。
シャワーベンチは、脱衣場の休憩用に、浴槽台は鏡台の椅子として使います。
シャワーベンチはサイドの穴が、ひじ掛け代わりになっていて立ち上がるのに便利です。
経年劣化が見受けられるけど、充分に利用価値がありました。

かかりつけ医の受診に行ってきた。
特に問題は無かった。

先日購入した車椅子用アームレストバッグを通院時に使ったのですが、とても便利でした。

2026年5月29日

訪問看護について介護職員等処遇改善加算1.8%の同意書の記入を求められました。
6月の改正によるものだそうです。

2026年5月31日

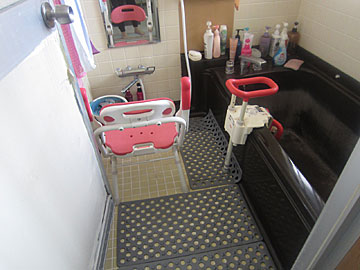
脱衣場と風呂場に4本の手すりを設置し、脱衣場と風呂場にシャワーベンチを1個ずつ置いて、浴槽用手すりも設置し、風呂場の床には滑り止め速乾シャワーマット3枚敷いて、脱衣場では歩行車使って万全な体制を整えて、母親ひとりでシャワーさせてみた。
なんの問題も無く、ひとりでシャワーできました。
とりあえず毎週1回は自分でシャワーさせることにします。
慣れたら、訪問看護の身体ふきはやめて、シャワーの回数を増やすつもりです。
2026年6月9日

母親が、久しぶりにデイサービスに出かけました。
先週、体調がすぐれなく、自分でシャワーできなかったので納得して行きました。
母親は、デイサービスは今後も断って欲しいと言っていましたが、とりあえず1回休みということにしておいて良かったです。

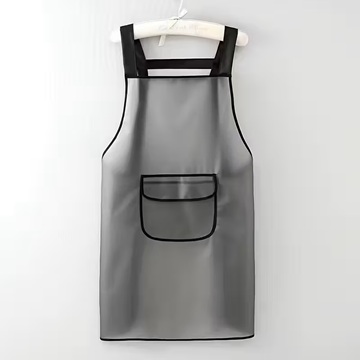
風呂場で介助するためにTenuで防水エプロンを購入しました。
ポリウレタン製耐久性キッチンエプロン  1m×50cm 555円
国税と住民税の非課税範囲の違い

2020年9月16日

国税については、確定申告の時に、簡単にわかるのですが、住民税については、ちょっとわかりにくいです。
国税は、一年(1月~12月)が終わってから、税金を払いますが、住民税は、前年の所得にもとづいて税額計算(高額所得でも均一税率)が行われ、6月から翌年5月までの住民税が決定されます。
住民税は前年の分を元に翌年の6月から課税額が決まります

住民税は均等割と所得割の合計額になります。
給与収入がある人で扶養親族のいない人は、合計所得金額(収入-給与所得控除55万円)が42万円以下なら住民税の均等割がかからないです。
給与収入がある人で扶養親族のいる人は、合計所得金額(収入-給与所得控除55万円)が「(本人+控除対象配偶者+扶養親族の数)×35万円+42万円」以下なら住民税の均等割がかからないです。
2020年から給与収入がある人で扶養親族のいる人は、合計所得金額(収入-給与所得控除55万円)が「(本人+控除対象配偶者+扶養親族の数)×32万円+29万円」以下なら住民税の均等割がかからないに変更になりました。

均等割がかからない人は所得割もかからないので住民税が非課税になります。

世帯の全員の人が住民税非課税であれば非課税世帯になります。

住民税の所得割は国税の算定方法と似ていますが、国税と住民税の所得割では控除できる額が微妙に違います。
給与控除の最低額65万円は国税も住民税も同一です。(2020年から国税も住民税も最低55万円 住民税は最低55万円)
基礎控除は国税が38万円に対して、住民税は33万円です。(2020年分から国税の基礎控除は所得によって控除額が変わるようになって最高48万円 住民税の基礎控除は所得によって控除額が変わるようになって最高43万円)
配偶者控除は国税が38万円に対して、住民税は33万円です。(2020年分から国税38万円 住民税は33万円)
老人配偶者控除は国税が48万円に対して、住民税は38万円です。(2020年分から国税48万円 住民税は38万円)
配偶者特別控除は国税が限度額38万円に対して、住民税は限度額33万円です。(2020年分から国税38万円 住民税は33万円)
一般の扶養控除は国税が38万円に対して、住民税は33万円です。(2020年分から国税38万円  住民税は33万円)
特定扶養控除は国税が63万円に対して、住民税は45万円です。(2020年分から国税63万円 住民税は45万円)
老人扶養控除は国税が48万円に対して、住民税は38万円です。(2020年分から国税48万円 住民税は38万円)
同居労親等扶養控除は国税が58万円に対して、住民税は45万円です。(2020年分から国税58万円 住民税は45万円)
障害者控除は国税が27万円に対して、住民税は26万円です。(2020年分から国税27万円 住民税は26万円)
特別障碍者控除は国税が40万円に対して、住民税は30万円です。(2020年分から国税40万円 住民税は30万円)
同居特別障碍者控除は国税が75万円に対して、住民税は53万円です。(2020年分からら国税75万円 住民税は53万円)
寡婦・寡夫控除は国税が27万円に対して、住民税は26万円です。(2020年分から国税も住民税も寡夫控除は廃止 寡婦控除は国税27万円 住民税は26万円  ひとり親控除が新設 国税35万円 住民税30万円)
特別寡婦控除は国税が35万円に対して、住民税は30万円です。(2020年分から国税35万円 住民税は30万円)
勤労学生控除は国税が27万円に対して、住民税は26万円です。(2020年分から国税27万円 住民税は26万円)
生命保険料控除(新制度)は国税が合計限度額12万円に対して、住民税は合計限度額7万円です。(2020年分から国税で8万円以上で最高4万円 住民税は7万円以上で最高2.8万円)
生命保険料控除(旧制度)は国税が合計限度額12万円に対して、住民税は合計限度額7万円です。(2020年分から国税で10万円以上で最高5万円 住民税は7万円以上で最高3.5万円)
地震保険料控除は国税が合計限度額5万円に対して、住民税は合計限度額2.5万円です。(2020年分から国税で最高5万円 住民税は最高2.5万円)
社会保険控除は国税と住民税は同一です。
医療費控除は国税と住民税は同一です。
雑損控除は国税と住民税は同一です。
小規模企業共済等掛け金控除は国税と住民税は同一です。

年金は雑所得になりますが、公的年金控除を差し引いた額が所得金額になります。
公的年金控除は2020年から65歳未満は最低60万円、65歳以上は最低110万円です。

住民税非課税世帯になると金沢市の場合、
国民健康保険料(医療分、支援分、介護分)が減額されます。
幼稚園、保育所、認定こども園の保育料は一般には有料の0才から2才も一定金額まで無償です。
高校生等奨学給付金の受給もできます。
高齢者の要介護対象工事の助成割合が90%(限度額70万円)と増額されます。
介護保険施設、ショートステイを利用する際、利用料のほかに居住費(滞在費)及び食費の負担が申請により負担額が軽減されます。その他の介護保険の自己負担額も低減されます。
後期高齢者医療の保険料も低減されます。
医療費の自己負担限度額(高額療養費)も低減されます。
精神に障害のある人の自立支援医療(精神通院医療)の自己負担上限額が低くなります。
精神に障害のある人のいる世帯のNHK受信料が免除されます。
がん検診、すこやか検診の受診料金が免除になります。
高等教育(所定の大学、短期大学、高等専門学校、専門学校)の授業料や入学金の免除・減額されます。
入院時の食事代が減免されます。

非課税世帯である通知は無いようですが、非課税世帯の証明書は非課税対象の翌年の6月11日以降に発行可能です。世帯全体としての非課税世帯の証明書は存在せず、世帯全員の非課税証明書をもって非課税世帯の証明書となるようです。
なお、通常は所得の無い人は税に申告は不要ですが、非課税による優遇制度を利用する場合は世帯全員が税の申告をしないといけません。

2021年7月19日

金沢市における非課税世帯の優遇制度について、詳しく調べてみました。
しつこく書きますが、世帯に無収入で税金の申告が不要の人がいても、市民税課で申告しないと非課税世帯としての優遇は受けられません。
6月中に住民税が決まりますので、新たに非課税世帯になった場合、7月には申請可能だと思われます。

国民健康保険料(医療分、支援分、介護分)の減額
これは国民健康保険(後期高齢者医療も含む)の場合は、金沢市の医療保険課から問い合わせの書類が届くようです。その書類を送れば減額されるそうです。
希望すれば、標準負担額減額認定証が送られてきて、医療費の自己負担限度額などに使えるようです。
ちなみに、社会保険加入者でも非課税世帯である場合もありえますが、その場合は保険料(後期高齢者支援分、介護分)の減額はないそうです。

幼児教育・保育の保育所及び認定こども園の保育料が無償
保育幼稚園課に申請しないといけないようです。

高校生等奨学給付金の受給
教育総務課に申請しないといけないようです。

高齢者の要介護対象工事の助成割合の増額
介護保険課に申請しないといけないようです。

介護保険施設、ショートステイを利用するなど介護保険の負担額の減額
介護保険課に申請しないといけないようです。

医療費の自己負担限度額(高額療養費)の低減
金沢市の医療保険課に申請ですが、国民健康保険料の時に標準負担額減額認定証を申請してあれば、別途申請は不要のようです。
健保の場合も減額制度があります。協会けんぽでは加入者本人が非課税であれば、本人及び扶養者の高額療養費が減額されます。協会けんぽに標準負担額減額認定の申請が必要です。

自立支援医療(精神通院医療)の自己負担額の減額
福祉と健康の総合窓口か福祉健康センターで申請が必要です。非課税世帯だからといっても傷害年金が多い場合など、必ずしも減額されるという事でもないようです。

精神に障害のある人のいる世帯のNHK受信料が免除
福祉と健康の総合窓口か福祉健康センターで申請が必要です。

がん検診の受診料金の免除
受診の窓口で口頭で申告すれば良いようです。国保の人はすこやか検診の受診料金も免除です。
健保での検診については非課税世帯であることは関係ないようです。

高等教育(所定の大学、短期大学、高等専門学校、専門学校)の授業料や入学金の免除・減額
各機関で申請が必要です。

入院時の食事代が減免
金沢市の医療保険課に申請です。標準負担額減額認定証があれば申請が不要のようです。
健保の場合も減額制度があります。協会けんぽでは加入者本人が非課税であれば、本人及び扶養者の入院時の食事代が減額されます。協会けんぽに標準負担額減額認定の申請が必要です。

2021年7月24日

年金と住民税との関係を調べてみました。
国民年金や厚生年金は雑所得となり課税の対象になります。
障害年金や遺族年金は非課税です。
住民税は市町村によって違います。

金沢市の公式サイトによると、年金収入だけで、配偶者に収入が無いと仮定すると
65歳以上で配偶者のいる方 : 2,030,000円以下
65歳以上で配偶者のいない方 : 1,520,000円以下
65歳未満で配偶者のいる方 : 1,606,667円以下
65歳未満で配偶者のいない方 : 1.020,000円以下
が住民税非課税の目安だと掲載されています

公的年金控除についてですが、
65歳未満で、年金以外の所得が年間1000万円以下の場合で、受け取る年金額が130万円以下の人は60万円が公的年金控除となり、受け取る年金額が130万円超410万円以下の人は「受け取る年金額」×0.25+27.5万円が公的年金控除となります。
65歳以上で、受け取る年金額が330万円未満の人は110万円が公的年金控除となります。

一般的には65歳より年金が支給されるので65才以上で検証してみます。

65歳以上で配偶者のいる人が 2,030,000円の年金収入があるとすると、公的年金控除が110万円で、基礎控除48万円、配偶者控除33万円(配偶者が70才以上は38万円)、それに社会保険控除、医療費控除、生命保険控除(最高6.3万円)、地震保険料控除(最高2.5万円)を加えた金額が一般的な控除の合計になります。
社会保険料の計算は2,030,000円の年金収入の場合は2,030,000円-1,100,000円=930,000円が所得になるので所得割分が930,000×10%+世帯割(平等割)分28,560+加入者2人(均等割)分34,320*2=190,200円が社会保険控除になります。つまり生命保険と地震保険料を入れなくても2,100,200円が住民税の控除の合計になります。
2,030,000円と2,100,200円の70,200円の差額があります。

65歳以上で配偶者のいない人は1,520,000円の年金収入があるとすると、公的年金控除が110万円で、基礎控除48万円、それに社会保険控除、医療費控除、生命保険控除(最高6.3万円)、地震保険料控除(最高2.5万円)を加えた金額が一般的な控除の合計になります。
社会保険料の計算は1,520,000円の年金収入の場合は1,520,000円-1,100,000円=420,000円が所得になるので所得割分が420,000×10%+世帯割(平等割)分28,560+加入者1人(均等割)分34,320=104,880円が社会保険控除になります。つまり生命保険と地震保険料を入れなくても1,684,880円が住民税の控除の合計になります。
1,520,000円と1,684,880円の164,880円の差額があります。

金沢市の市民税課にメールで問い合わせしました。

2021年7月27日

金沢市の市民税課より返答がありました。

・本人のみ(扶養や配偶者がいない方)は合計所得(控除適用前の金額)が42万円以下の場合は均等割はかかりません。
・配偶者や扶養がいらっしゃる方は(本人+配偶者+扶養親族の合計人数)×32万+29万をした金額以下の合計所得であれば均等割がかからなくなります。

これらの金額を超えていると均等割(5500円)が発生し、非課税ではなくなります。
参考資料 https://www4.city.kanazawa.lg.jp/s/13080/kojinn/hikazei/hikazei.html 
 今回の場合、年金収入のみで配偶者ありですので計算式は(1+1+0)×32万+29万=93万になりますので公的年金控除後の金額が93万円を超える場合、社会保険料控除などを適用した金額がいくらであっても5500円が発生し非課税でなくなります。よって公的年金控除適用前の金額(収入)が203万円(93万+110万)以下なら非課税になります。収入が210万円だと公的年金控除を適用すると100万円となり93万円を超え5500円が発生するので非課税ではありません。 
同じように配偶者がいない場合は、計算式より42万円以下は非課税になるので公的年金収入が152万円を超えると非課税になりません。

合計所得は、65才以上で公的年金が110万円以下だと公的年金分としては0円です。

65才以上の単身者で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金152万円の人は
152万円-公的年金控除110万円-42万=0
なので住民税均等割が0になり住民税非課税になります。

65才以上の配偶者がいる人で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金203万円の人は
203万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=203万円-110万円-2×32万円-29万=0円
なので住民税均等割が0になり住民税非課税になります。

国民年金だけだと満額の支給額は780,900円なので全額が公的年金控除になります。

65歳以上で公的年金が110万円以下で給与を受け取っている人(65才以上で年金が110万円以下で、現在でも給与を受け取っている人は、かなり特殊だとは思います)で、住民税非課税の条件に該当しそうな人は、給与の年額から給与控除55万円を差し引いた額が合計所得になります。
つまり
65歳以上で公的年金が110万円以下で給与を受け取っている単身者で給与の年額が97万円(42万円+55万円)以下の人は住民税非課税になります。
65歳以上で公的年金が110万円以下で給与を受け取っている妻帯者(扶養者が配偶者のみ)で給与の年額が148万円(2×32万円+29万円+55万円)以下の人は住民税非課税になります。

障害者の場合は、別途26万円の控除の加算があるようです。
つまり、障害者で単身者で65才未満の場合、障害年金は元々非課税で、給与所得が給与控除55万円を超える分が所得となって、それと、その他の所得(不動産の賃貸などの不動産所得)の合計が68万円(42万円+26万円)までは住民税非課税です。
不動産所得は家賃収入から必要経費(固定資産税、損害保険料、減価償却費、修繕費)を引いた額です。

2022年12月13日

扶養控除の対象となる条件を調べてみました。
・16歳以上の親族(6親等内の血族及び3親等内の姻族)
・納税者と生計を一にしている(生活の財源が同じであれば、同居・別居は問わない)
・年間の合計所得金額が38万円以下(給与のみの場合は年収103万円以下)である
・事業専従者でないこと
※16歳未満の扶養親族については、児童手当の対象になったことに伴い、扶養控除の対象外になっています。

住民税の扶養対象の親族の合計所得とは
・65歳未満の親族の場合
(給与-55万円)+(年金年額-70万円)
・65歳以上の親族がいて、その方の年金受給額が158万円以下の場合
(給与-55万円)+(年金年額-120万円)

所得に含まれないもの
・遺族年金、失業給付金等の非課税所得
・源泉分離課税の対象となる預貯金の利子等の所得
・源泉徴収口座で申告しないことを選択した株式等の譲渡所得
・申告不要の少額配当金を申告しない場合
・特定公社債等の利子を申告しない場合
・非居住者の分離課税の国内源泉所得および国外源泉所得

蛇足ですが、社会保険の扶養者の条件は、認定対象者の年間収入が130万円未満(認定対象者が60歳以上または障害厚生年金を受けられる程度の障害者の場合は180万円未満)であって、かつ、被保険者の年間収入の2分の1未満である場合は被扶養者となります。
ちょっと紛らわしいですね。
ちなみに国保の場合は扶養という概念はありません。
国保を利用する人は全員(生活保護受給者は免除)、保険料を支払わなくてはいけません。

2022年12月14日

ちょっと整理してまとめてみました。

住民税について
給与収入がある人で配偶者や扶養親族のいない人は、合計所得金額(収入-給与所得控除55万円)が42万円以下なら住民税の均等割がかからないです。
2020年から給与収入がある人で扶養親族のいる人は、合計所得金額(収入-給与所得控除55万円)が「(本人+控除対象配偶者+扶養親族の数)×32万円+29万円」以下なら住民税の均等割がかからないに変更になりました。

均等割がかからない人は住民税が非課税になります。
世帯の全員の人が住民税非課税であれば非課税世帯になります。

年金を受け取っている人の住民税について調べてみました。
国民年金や厚生年金及び年金基金は雑所得となり課税の対象になります。
年金は雑所得になりますが、公的年金控除を差し引いた額が所得金額になります。
公的年金控除は2020年から65歳未満は最低60万円、65歳以上は最低110万円です。
65才以上で年金額が110万円以下だと所得金額は0円です。
国民年金だけだと満額の支給額は780,900円なので全額が公的年金控除になります。

所得に含まれないもの(非課税の所得)
・遺族年金、失業給付金等の非課税所得
・源泉分離課税の対象となる預貯金の利子等の所得
・源泉徴収口座で申告しないことを選択した株式等の譲渡所得
・申告不要の少額配当金を申告しない場合
・特定公社債等の利子を申告しない場合
・非居住者の分離課税の国内源泉所得および国外源泉所得

住民税は市町村によって違います。
金沢市の公式サイトによると、年金収入だけで、配偶者に収入が無いと仮定すると
65歳以上で配偶者のいる方 : 2,030,000円以下
65歳以上で配偶者のいない方 : 1,520,000円以下
65歳未満で配偶者のいる方 : 1,606,667円以下
65歳未満で配偶者のいない方 : 1.020,000円以下
が住民税非課税の目安だと掲載されています

住民税の均等割について
・本人のみ(扶養や配偶者がいない方)は合計所得(控除適用前の金額)が42万円以下の場合は均等割はかかりません。
・配偶者や扶養がいらっしゃる方は(本人+配偶者+扶養親族の合計人数)×32万+29万をした金額以下の合計所得であれば均等割がかからなくなります。

65才以上の単身者で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金152万円の人は
152万円-公的年金控除110万円-42万=0
なので住民税均等割が0になり住民税非課税になります。社会保険料の金額がいくらであっても関係ありません。

65才以上の配偶者がいる人で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金203万円の人は
203万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数 2)×32万円ー29万円=0
なので住民税均等割が0になり住民税非課税になります。

65歳以上で公的年金が110万円以下で給与を受け取っている人(65才以上で年金が110万円以下で、現在でも給与を受け取っている人は、かなり特殊だとは思います)で、住民税非課税の条件に該当しそうな人は、年金による所得は0円なので、給与の年額から給与控除55万円を差し引いた額が合計所得になります。
つまり
65歳以上で公的年金が110万円以下で給与を受け取っている単身者で給与の年額が97万円(42万円+55万円)以下の人は住民税非課税になります。

65歳以上で公的年金が110万円以下で給与を受け取っている妻帯者(扶養者が配偶者のみ)が給与の年額が148万円(給与控除55万円+2×32万円+29万円)以下の場合は住民税非課税になります。

障害者の場合は、別途26万円の控除の加算があるようです。
つまり、障害者で単身者で65才未満の場合、障害年金は元々非課税で、給与所得が給与控除55万円を超える分が所得となって、それと、その他の所得(不動産の賃貸などの不動産所得)の合計が68万円(42万円+26万円)までは住民税非課税です。
不動産所得は家賃収入から必要経費(固定資産税、損害保険料、減価償却費、修繕費)を引いた額です。

扶養控除の対象となる条件を調べてみました。
・16歳以上の親族(6親等内の血族及び3親等内の姻族)
・納税者と生計を一にしている(生活の財源が同じであれば、同居・別居は問わない)
・年間の合計所得金額が38万円以下(給与のみの場合は年収103万円以下)である
・事業専従者でないこと
※16歳未満の扶養親族については、児童手当の対象になったことに伴い、扶養控除の対象外になっています。

扶養対象の親族の合計所得とは
・65歳未満の親族の場合
(給与-55万円)+(年金年額-70万円)
・65歳以上の親族がいて、その方の年金受給額が158万円以下の場合
(給与-55万円)+(年金年額-120万円)

住民税の非課税控除の対象になる配偶者について
・配偶者控除の対象者(合計所得金額が48万円以下の方)であれば、32万円の控除対象配偶者の対象となりますが、
配偶者特別控除の対象者(合計所得金額が48万円を超える方で133万円以下の方)は、32万円の控除対象配偶者の対象となりません。
・お互いに配偶者控除の対象者(合計所得金額が48万円以下の方)であれば、夫婦で夫は妻を、妻も夫を、お互い両方とも配偶者を控除対象にできます。
・自営業で青色事業専従者給与の支払いを受けている方は、配偶者控除の対象とはなりません。
・逆に、自営業で青色事業専従者給与の支払いを受けている方は、事業主である配偶者が所得の条件を満たせば、事業主を控除対象配偶者とすることができます。
・妻および夫が、他の人の扶養親族となっている場合は、配偶者控除の対象とすることができません。逆に、配偶者控除の対象になっている場合は、他の人は扶養控除の対象とすることができません。

住民税非課税の扶養対象 その他
・16歳未満の親族は、国税などでは控除対象扶養親族にはなりませんが、非課税限度額の扶養親族の人数((本人+配偶者+扶養親族の合計)×32万)としてカウントできます。

住民税非課税について

2020年9月16日

国税については、確定申告の時に、簡単にわかるのですが、住民税については、ちょっとわかりにくいです。
国税は、一年(1月~12月)が終わってから、税金を払いますが、住民税は、前年の所得にもとづいて税額計算(高額所得でも均一税率)が行われ、6月から翌年5月までの住民税が決定されます。
住民税は前年の分を元に翌年の6月から課税額が決まります

住民税は均等割と所得割の合計額になります。

2020年から給与収入がある人で扶養親族のいる人は、合計所得金額(収入-給与所得控除55万円)が「(本人+控除対象配偶者+扶養親族の数)×32万円+29万円」以下なら住民税の均等割がかからないに変更になりました。

均等割がかからない人は所得割もかからないので住民税が非課税になります。

世帯の全員の人が住民税非課税であれば非課税世帯になります。

住民税の所得割は国税の算定方法と似ていますが、国税と住民税の所得割では控除できる額が微妙に違います。
給与控除の最低額2020年から国税も住民税も最低55万円 住民税は最低55万円
2020年分から国税の基礎控除は所得によって控除額が変わるようになって最高48万円 住民税の基礎控除は所得によって控除額が変わるようになって最高43万円
配偶者控除は2020年分から国税38万円 住民税は33万円
老人配偶者控除は2020年分から国税48万円 住民税は38万円
配偶者特別控除は2020年分から国税38万円 住民税は33万円
一般の扶養控除は2020年分から国税38万円  住民税は33万円
特定扶養控除は2020年分から国税63万円 住民税は45万円
老人扶養控除は2020年分から国税48万円 住民税は38万円
同居労親等扶養控除は2020年分から国税58万円 住民税は45万円
障害者控除は2020年分から国税27万円 住民税は26万円
特別障碍者控除は2020年分から国税40万円 住民税は30万円
同居特別障碍者控除は国税が2020年分からら国税75万円 住民税は53万円
寡婦・寡夫控除は2020年分から国税も住民税も寡夫控除は廃止 寡婦控除は国税27万円 住民税は26万円  ひとり親控除が新設 国税35万円 住民税30万円
特別寡婦控除は2020年分から国税35万円 住民税は30万円
生命保険料控除(新制度)は2020年分から国税で8万円以上で最高4万円 住民税は7万円以上で最高2.8万円
生命保険料控除(旧制度)は2020年分から国税で10万円以上で最高5万円 住民税は7万円以上で最高3.5万円
地震保険料控除は2020年分から国税で最高5万円 住民税は最高2.5万円
社会保険控除は国税と住民税は同一です。
医療費控除は国税と住民税は同一です。
雑損控除は国税と住民税は同一です。
小規模企業共済等掛け金控除は国税と住民税は同一です。

年金は雑所得になりますが、公的年金控除を差し引いた額が所得金額になります。
公的年金控除は2020年から65歳以上は最低110万円です。


非課税世帯である通知は無いようですが、非課税世帯の証明書は非課税対象の翌年の6月11日以降に発行可能です。世帯全体としての非課税世帯の証明書は存在せず、世帯全員の非課税証明書をもって非課税世帯の証明書となるようです。
なお、通常は所得の無い人は税に申告は不要ですが、非課税による優遇制度を利用する場合は世帯全員が税の申告をしないといけません。

2021年7月19日

金沢市における非課税世帯の優遇制度について、詳しく調べてみました。
しつこく書きますが、世帯に無収入で税金の申告が不要の人がいても、市民税課で申告しないと非課税世帯としての優遇は受けられません。
6月中に住民税が決まりますので、新たに非課税世帯になった場合、7月には申請可能だと思われます。

国民健康保険料(医療分、支援分、介護分)が減額されます。
幼稚園、保育所、認定こども園の保育料は一般には有料の0才から2才も一定金額まで無償です。
高校生等奨学給付金の受給もできます。
高齢者の要介護対象工事の助成割合が90%(限度額70万円)と増額されます。
介護保険施設、ショートステイを利用する際、利用料のほかに居住費(滞在費)及び食費の負担が申請により負担額が軽減されます。その他の介護保険の自己負担額も低減されます。
後期高齢者医療の保険料も低減されます。
医療費の自己負担限度額(高額療養費)も低減されます。
精神に障害のある人の自立支援医療(精神通院医療)の自己負担上限額が低くなります。
精神に障害のある人のいる世帯のNHK受信料が免除されます。
がん検診、すこやか検診の受診料金が免除になります。
高等教育(所定の大学、短期大学、高等専門学校、専門学校)の授業料や入学金の免除・減額されます。
入院時の食事代が減免されます。

2021年7月24日

年金と住民税との関係を調べてみました。
国民年金や厚生年金は雑所得となり課税の対象になります。
障害年金や遺族年金は非課税です。
住民税は市町村によって違います。

金沢市の公式サイトによると、年金収入だけで、配偶者に収入が無いと仮定すると
65歳以上で配偶者のいる方 : 2,030,000円以下
が住民税非課税の目安だと掲載されています

公的年金控除についてですが、
65歳未満で、年金以外の所得が年間1000万円以下の場合で、受け取る年金額が130万円以下の人は60万円が公的年金控除となり、受け取る年金額が130万円超410万円以下の人は「受け取る年金額」×0.25+27.5万円が公的年金控除となります。
65歳以上で、受け取る年金額が330万円未満の人は110万円が公的年金控除となります。

一般的には65歳より年金が支給されるので65才以上で検証してみます。

65歳以上で配偶者のいる人が 2,030,000円の年金収入があるとすると、公的年金控除が110万円で、基礎控除48万円、配偶者控除33万円(配偶者が70才以上は38万円)、それに社会保険控除、医療費控除、生命保険控除(最高6.3万円)、地震保険料控除(最高2.5万円)を加えた金額が一般的な控除の合計になります。
社会保険料の計算は2,030,000円の年金収入の場合は2,030,000円-1,100,000円=930,000円が所得になるので所得割分が930,000×10%+世帯割(平等割)分28,560+加入者2人(均等割)分34,320*2=190,200円が社会保険控除になります。つまり生命保険と地震保険料を入れなくても2,100,200円が住民税の控除の合計になります。
2,030,000円と2,100,200円の70,200円の差額があります。

金沢市の市民税課にメールで問い合わせしました。

2021年7月27日

金沢市の市民税課より返答がありました。

・配偶者や扶養がいらっしゃる方は(本人+配偶者+扶養親族の合計人数)×32万+29万をした金額以下の合計所得であれば均等割がかからなくなります。

これらの金額を超えていると均等割(5500円)が発生し、非課税ではなくなります。
参考資料 https://www4.city.kanazawa.lg.jp/s/13080/kojinn/hikazei/hikazei.html 
 今回の場合、年金収入のみで配偶者ありですので計算式は(1+1+0)×32万+29万=93万になりますので公的年金控除後の金額が93万円を超える場合、社会保険料控除などを適用した金額がいくらであっても5500円が発生し非課税でなくなります。よって公的年金控除適用前の金額(収入)が203万円(93万+110万)以下なら非課税になります。収入が210万円だと公的年金控除を適用すると100万円となり93万円を超え5500円が発生するので非課税ではありません。 

65才以上で公的年金が110万円以下だと、合計所得は公的年金分としては0円です。


65才以上の配偶者がいる人で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金203万円の人は
203万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数)×32万円-29万円=203万円-110万円-2×32万円-29万=0円
なので住民税均等割が0になり住民税非課税になります。

国民年金だけだと満額の支給額は780,900円なので全額が公的年金控除になります。

65歳以上で公的年金が110万円以下で給与を受け取っている人(65才以上で年金が110万円以下で、現在でも給与を受け取っている人は、かなり特殊だとは思います)で、住民税非課税の条件に該当しそうな人は、給与の年額から給与控除55万円を差し引いた額が合計所得になります。
つまり
65歳以上で公的年金が110万円以下で給与を受け取っている単身者で給与の年額が97万円(42万円+55万円)以下の人は住民税非課税になります。
65歳以上で公的年金が110万円以下で給与を受け取っている妻帯者(扶養者が配偶者のみ)で給与の年額が148万円(2×32万円+29万円+55万円)以下の人は住民税非課税になります。

障害者の場合は、別途26万円の控除の加算があるようです。
つまり、障害者で単身者で65才未満の場合、障害年金は元々非課税で、給与所得が給与控除55万円を超える分が所得となって、それと、その他の所得(不動産の賃貸などの不動産所得)の合計が68万円(42万円+26万円)までは住民税非課税です。
不動産所得は家賃収入から必要経費(固定資産税、損害保険料、減価償却費、修繕費)を引いた額です。

2022年12月13日

扶養控除の対象となる条件を調べてみました。
・16歳以上の親族(6親等内の血族及び3親等内の姻族)
・納税者と生計を一にしている(生活の財源が同じであれば、同居・別居は問わない)
・年間の合計所得金額が38万円以下(給与のみの場合は年収103万円以下)である
・事業専従者でないこと
※16歳未満の扶養親族については、児童手当の対象になったことに伴い、扶養控除の対象外になっています。

住民税の扶養対象の親族の合計所得とは
・65歳未満の親族の場合
(給与-55万円)+(年金年額-70万円)
・65歳以上の親族がいて、その方の年金受給額が158万円以下の場合
(給与-55万円)+(年金年額-120万円)

所得に含まれないもの
・遺族年金、失業給付金等の非課税所得
・源泉分離課税の対象となる預貯金の利子等の所得
・源泉徴収口座で申告しないことを選択した株式等の譲渡所得
・申告不要の少額配当金を申告しない場合
・特定公社債等の利子を申告しない場合
・非居住者の分離課税の国内源泉所得および国外源泉所得

蛇足ですが、社会保険の扶養者の条件は、認定対象者の年間収入が130万円未満(認定対象者が60歳以上または障害厚生年金を受けられる程度の障害者の場合は180万円未満)であって、かつ、被保険者の年間収入の2分の1未満である場合は被扶養者となります。
ちょっと紛らわしいですね。
ちなみに国保の場合は扶養という概念はありません。
国保を利用する人は全員(生活保護受給者は免除)、保険料を支払わなくてはいけません。

2022年12月14日

ちょっと整理してまとめてみました。

住民税について
給与収入がある人で配偶者や扶養親族のいない人は、合計所得金額(収入-給与所得控除55万円)が42万円以下なら住民税の均等割がかからないです。
2020年から給与収入がある人で扶養親族のいる人は、合計所得金額(収入-給与所得控除55万円)が「(本人+控除対象配偶者+扶養親族の数)×32万円+29万円」以下なら住民税の均等割がかからないに変更になりました。

均等割がかからない人は住民税が非課税になります。
世帯の全員の人が住民税非課税であれば非課税世帯になります。

年金を受け取っている人の住民税について調べてみました。
国民年金や厚生年金及び年金基金は雑所得となり課税の対象になります。
年金は雑所得になりますが、公的年金控除を差し引いた額が所得金額になります。
公的年金控除は2020年から65歳未満は最低60万円、65歳以上は最低110万円です。
65才以上で年金額が110万円以下だと所得金額は0円です。
国民年金だけだと満額の支給額は780,900円なので全額が公的年金控除になります。

所得に含まれないもの(非課税の所得)
・遺族年金、失業給付金等の非課税所得
・源泉分離課税の対象となる預貯金の利子等の所得
・源泉徴収口座で申告しないことを選択した株式等の譲渡所得
・申告不要の少額配当金を申告しない場合
・特定公社債等の利子を申告しない場合
・非居住者の分離課税の国内源泉所得および国外源泉所得

住民税は市町村によって違います。
金沢市の公式サイトによると、年金収入だけで、配偶者に収入が無いと仮定すると
65歳以上で配偶者のいる方 : 2,030,000円以下
が住民税非課税の目安だと掲載されています

住民税の均等割について

・配偶者や扶養がいらっしゃる方は(本人+配偶者+扶養親族の合計人数)×32万+29万をした金額以下の合計所得であれば均等割がかからなくなります。

65才以上の単身者で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金152万円の人は
152万円-公的年金控除110万円-42万=0
なので住民税均等割が0になり住民税非課税になります。社会保険料の金額がいくらであっても関係ありません。

65才以上の配偶者がいる人で他に扶養親族がいない人が公的年金のみの収入の場合は、公的年金203万円の人は
203万円-公的年金控除110万円-(本人+配偶者+扶養親族の合計人数 2)×32万円ー29万円=0
なので住民税均等割が0になり住民税非課税になります。

65歳以上で公的年金が110万円以下で給与を受け取っている人(65才以上で年金が110万円以下で、現在でも給与を受け取っている人は、かなり特殊だとは思います)で、住民税非課税の条件に該当しそうな人は、年金による所得は0円なので、給与の年額から給与控除55万円を差し引いた額が合計所得になります。
つまり
65歳以上で公的年金が110万円以下で給与を受け取っている単身者で給与の年額が97万円(42万円+55万円)以下の人は住民税非課税になります。

65歳以上で公的年金が110万円以下で給与を受け取っている妻帯者(扶養者が配偶者のみ)が給与の年額が148万円(給与控除55万円+2×32万円+29万円)以下の場合は住民税非課税になります。

障害者の場合は、別途26万円の控除の加算があるようです。
つまり、障害者で単身者で65才未満の場合、障害年金は元々非課税で、給与所得が給与控除55万円を超える分が所得となって、それと、その他の所得(不動産の賃貸などの不動産所得)の合計が68万円(42万円+26万円)までは住民税非課税です。
不動産所得は家賃収入から必要経費(固定資産税、損害保険料、減価償却費、修繕費)を引いた額です。

扶養控除の対象となる条件を調べてみました。
・16歳以上の親族(6親等内の血族及び3親等内の姻族)
・納税者と生計を一にしている(生活の財源が同じであれば、同居・別居は問わない)
・年間の合計所得金額が38万円以下(給与のみの場合は年収103万円以下)である
・事業専従者でないこと
※16歳未満の扶養親族については、児童手当の対象になったことに伴い、扶養控除の対象外になっています。

扶養対象の親族の合計所得とは
・65歳未満の親族の場合
(給与-55万円)+(年金年額-70万円)
・65歳以上の親族がいて、その方の年金受給額が158万円以下の場合
(給与-55万円)+(年金年額-120万円)

住民税の非課税控除の対象になる配偶者について
・配偶者控除の対象者(合計所得金額が48万円以下の方)であれば、32万円の控除対象配偶者の対象となりますが、
配偶者特別控除の対象者(合計所得金額が48万円を超える方で133万円以下の方)は、32万円の控除対象配偶者の対象となりません。
・お互いに配偶者控除の対象者(合計所得金額が48万円以下の方)であれば、夫婦で夫は妻を、妻も夫を、お互い両方とも配偶者を控除対象にできます。
・自営業で青色事業専従者給与の支払いを受けている方は、配偶者控除の対象とはなりません。
・逆に、自営業で青色事業専従者給与の支払いを受けている方は、事業主である配偶者が所得の条件を満たせば、事業主を控除対象配偶者とすることができます。
・妻および夫が、他の人の扶養親族となっている場合は、配偶者控除の対象とすることができません。逆に、配偶者控除の対象になっている場合は、他の人は扶養控除の対象とすることができません。

住民税非課税の扶養対象 その他
・16歳未満の親族は、国税などでは控除対象扶養親族にはなりませんが、非課税限度額の扶養親族の人数((本人+配偶者+扶養親族の合計)×32万)としてカウントできます。


介護サービスの負担金って貯蓄によっても変わる

ネットを見てたら、法改正で老親の介護コスト急増って記事が出ていたので、見てみると、介護の負担金は所得だけではなく、貯蓄額によっても変わってくるという内容でした。
全く知りませんでした。

令和2021年8月利用分から
高齢者施設の食費・居住費について、非課税世帯の減免要件に、その他の合計所得金額と年金収入額の合計に加えて貯蓄額が対象になりました。
第1段階
世帯全員が市民税非課税で、老齢福祉年金受給者及び生活保護受給者
預貯金等が1,000万円以下の人(夫婦で2,000万以下の人)
第2段階
世帯全員が市民税非課税で、その他の合計所得金額(給与の場合は給与控除を引いた額)と年金収入額の合計が80万円以下の人
預貯金等が650万円以下の人(夫婦で1,650万円以下の人)
第3段階(1)
世帯全員が市民税非課税で、その他の合計所得金額(給与の場合は給与控除を引いた額)と年金収入額の合計が80万円超120万円以下の人
預貯金等が550万円以下の人(夫婦で1,550万円以下の人)
第3段階(2)
世帯全員が市民税非課税で、その他の合計所得金額(給与の場合は給与控除を引いた額)と年金収入額の合計が120万円を超える人
預貯金等が500万円以下の人(夫婦で1,500万円以下の人)

預貯金等とは、預貯金(普通・定期)、有価証券(株式・国債・地方債・投資信託など)、金・銀(積立購入を含む)など貴金属 、現金(タンス預金)も含むようです。

生命保険、自動車、宝石、絵画、骨董品など、時価評価額の把握が難しいものは対象外なので、財産をそういうものに変えておくのも対策でしょうし、葬儀代の予約と事前支払い、司法書士の予約と報酬の前払いなど利用するのもありのようです。

2017年の改正では介護サービスについて
同一世帯の65才以上の人数が1人の場合は前年の合計所得金額と前年の年金収入の合計が年間340万円以上(但し前年の合計所得が220万円未満の人は含まず)の人が3割負担になりました。
同一世帯の65才以上の人数が2人以上の場合は前年の合計所得金額と前年の年金収入の合計が年間463万円以上(但し前年の合計所得が220万円未満の人は含まず)の人が3割負担です。

65才未満の人や市民税非課税の人は介護サービスが1割負担です。
65才以上で、前年の合計所得金額(年金収入は含まず)が160万円未満の人では、介護サービスが1割負担です。
65才以上で、同一世帯の65才以上の人数が1人の場合は前年の合計所得金額と前年の年金収入の合計が年間280万円未満だと介護サービスが1割負担です。
65才以上で、同一世帯の65才以上の人数が2人以上の場合は前年の合計所得金額と前年の年金収入の合計が年間346万円未満だと介護サービスが1割負担です。

ちなみに、75才以上の医療費は単身者の場合は年金を合わせた収入が「年200万円以上」(課税所得28万円以上)、夫婦世帯の場合は年金を合わせた夫婦の収入が「年320万円以上」だと、2022年10月以降に医療費が2割以上になります。